CMOC, Zijin, Jinchuan, Huayou, JCHX, Sicomines… Derrière ces noms se cache une part décisive de la production congolaise de cuivre et de cobalt. Deuxième épisode : l’inventaire des positions chinoises, mine par mine, jusqu’aux routes d’exportation.
Un pays, deux métaux, une domination
La RDC est aujourd’hui le deuxième producteur mondial de cuivre derrière le Chili et le premier producteur de cobalt. Selon Bloomberg, cité par Afrimag en mai 2026, sa production de cuivre a plus que triplé en une décennie, une croissance qui repose en grande partie sur les investissements chinois dans les mines et les infrastructures associées.
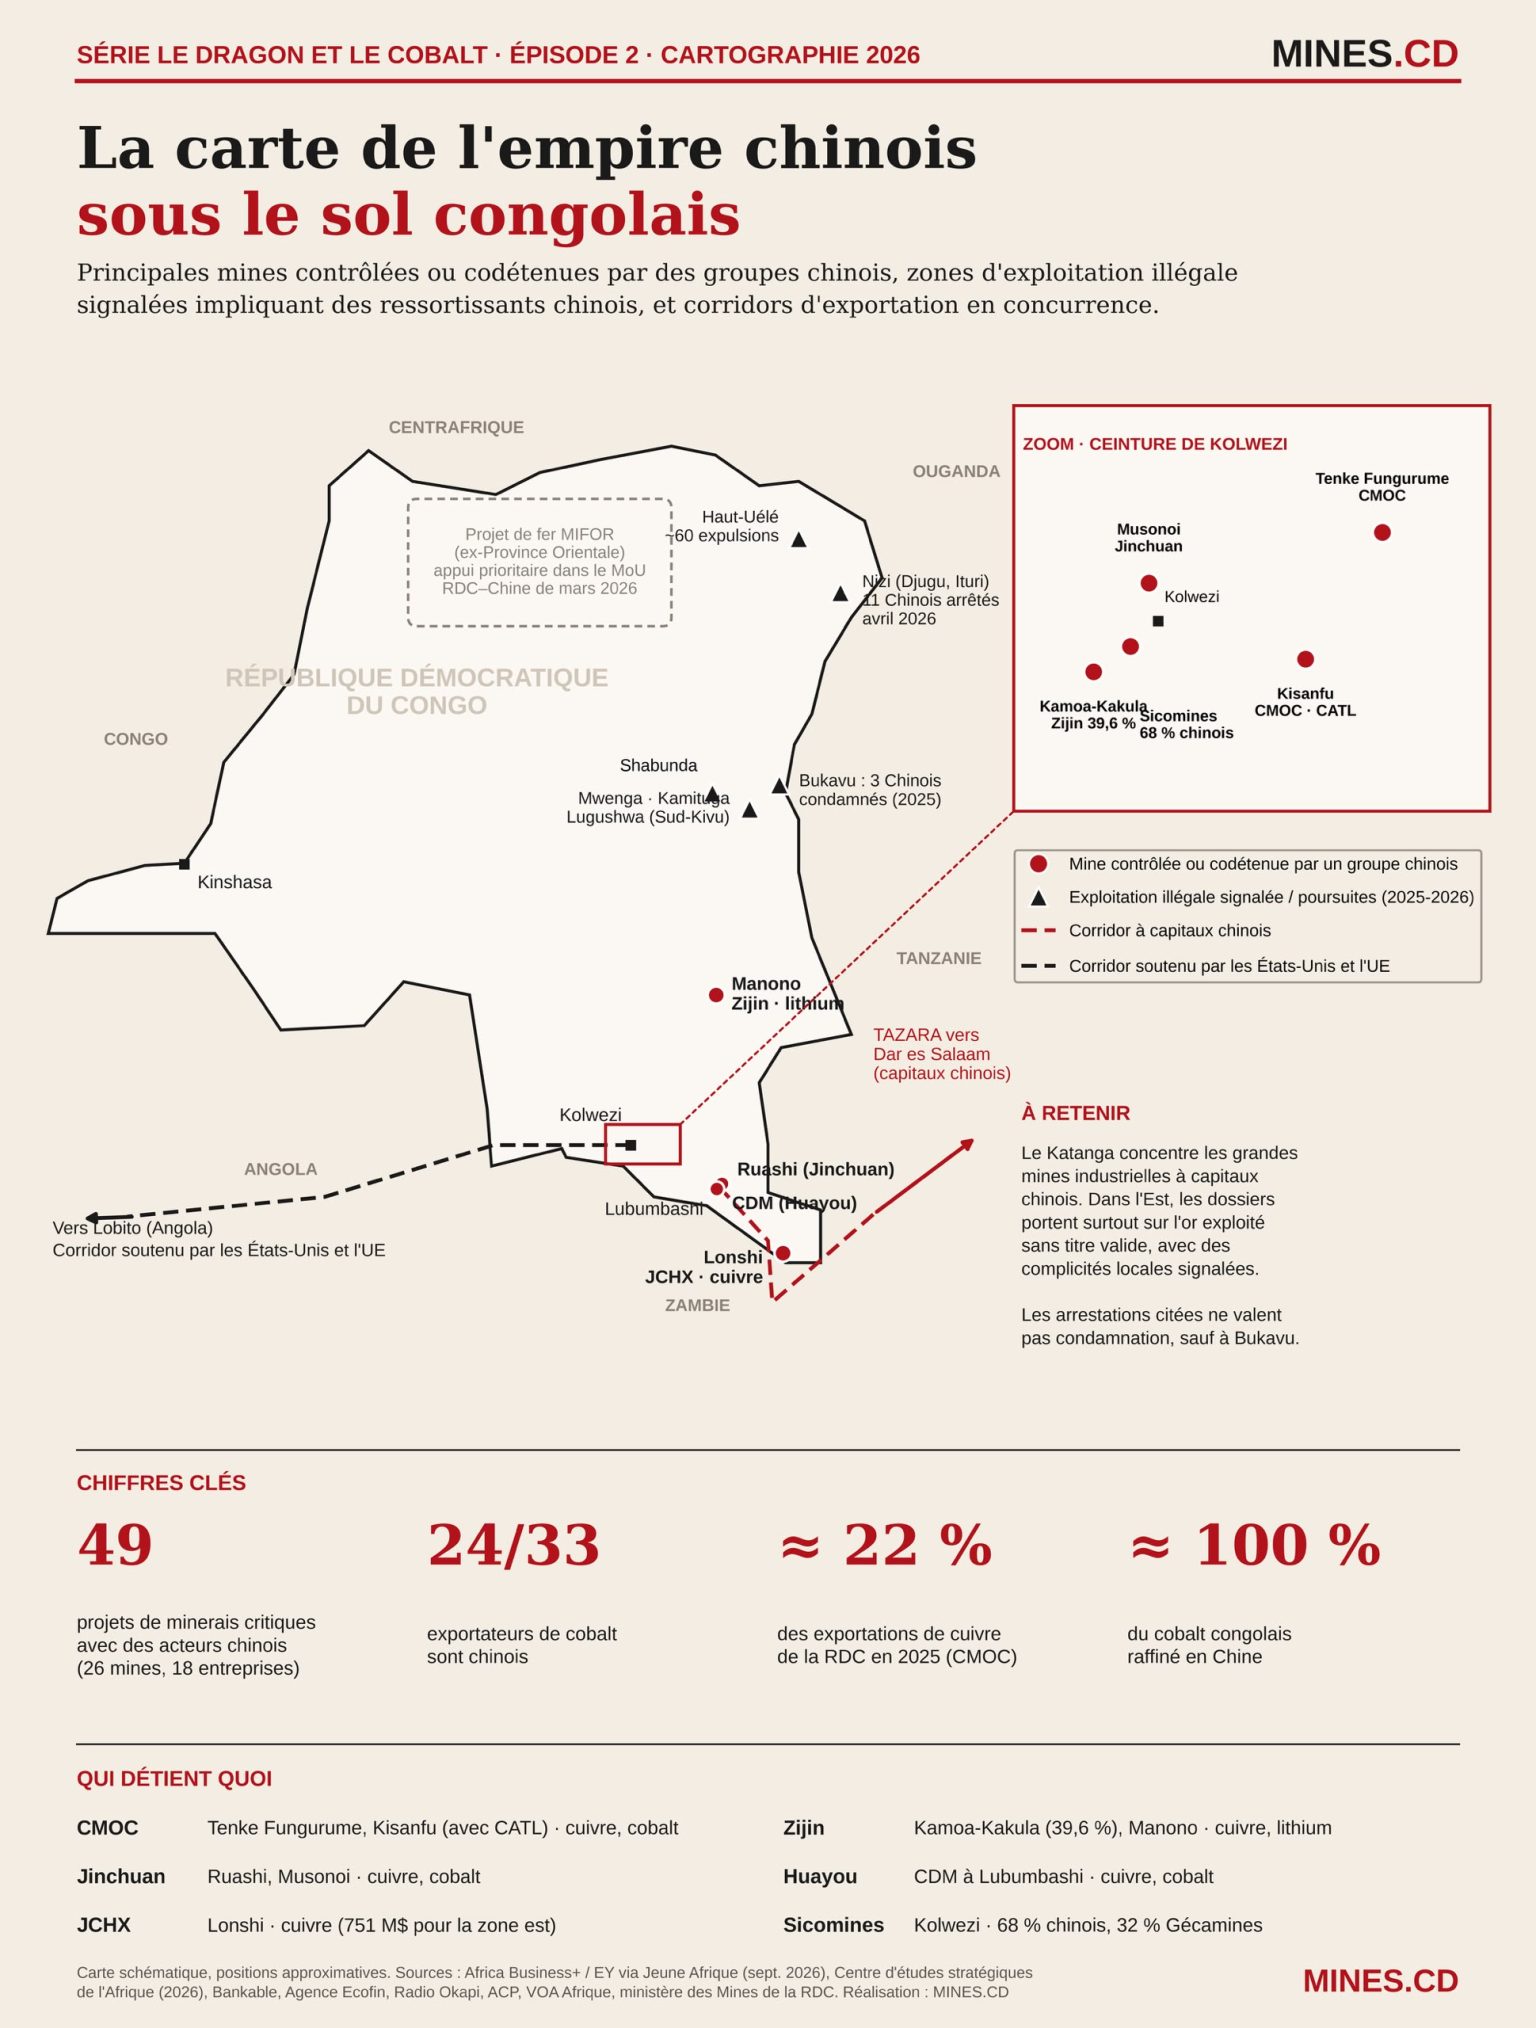
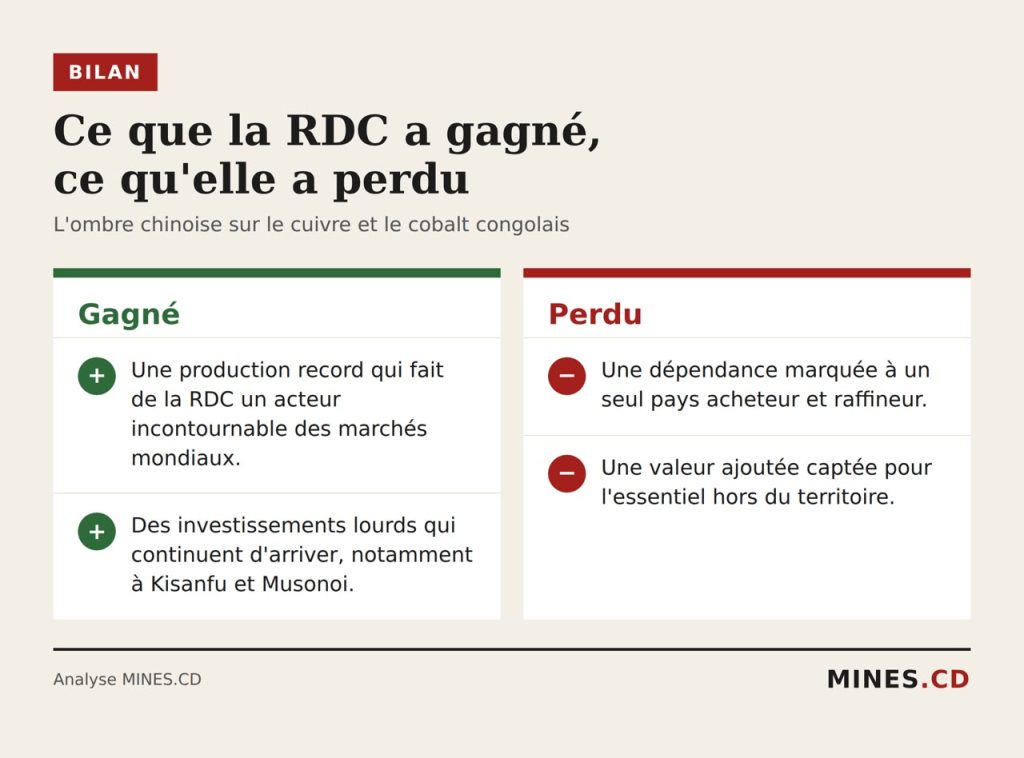
Le constat vaut plus encore pour le cobalt. Le Centre d’études stratégiques de l’Afrique relève que, sur 33 exportateurs de cobalt en RDC, 24 sont chinois, et que la quasi-totalité du cobalt congolais est raffinée en Chine, quel que soit le propriétaire de la mine. Autrement dit, même lorsque la mine n’est pas chinoise, la chaîne de valeur finit souvent par l’être.
CMOC, le premier des géants
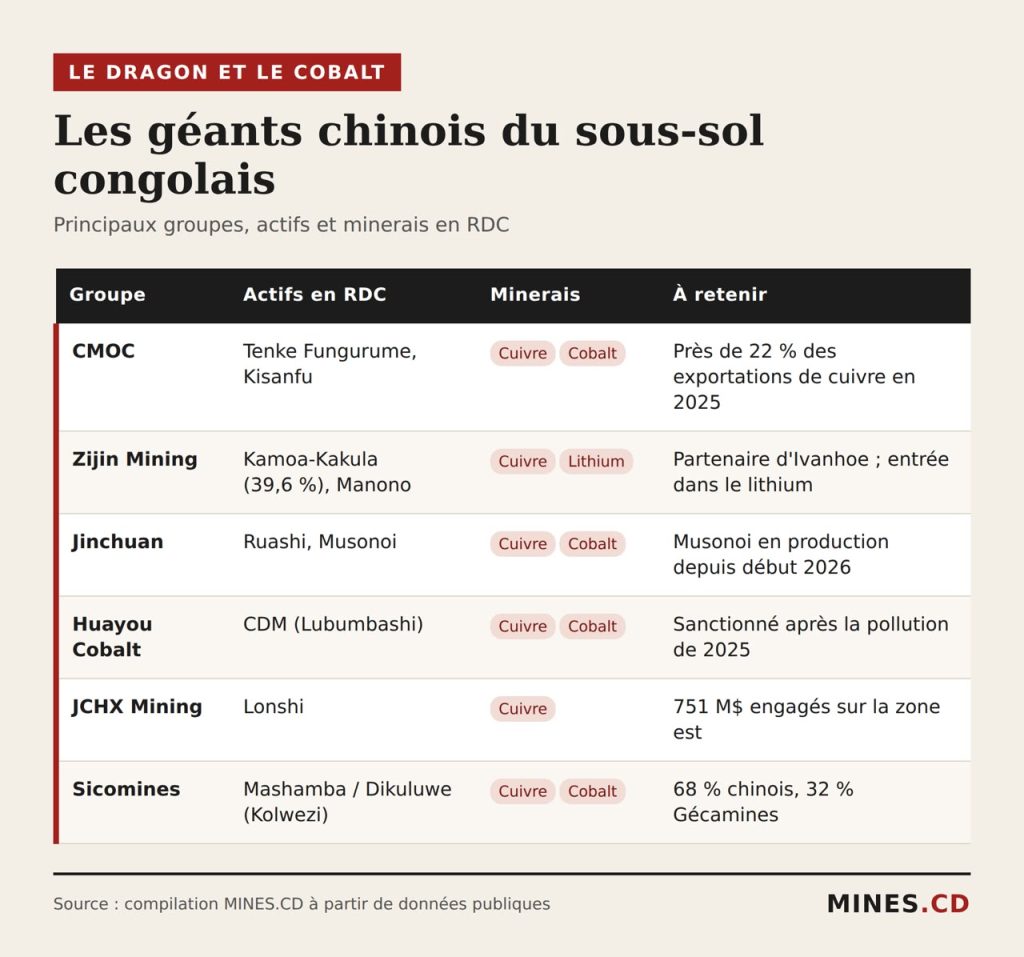
Le groupe CMOC contrôle Tenke Fungurume Mining (TFM), dont la Gécamines détient une participation minoritaire, et Kisanfu, développé avec le fabricant de batteries CATL. D’après les statistiques minières officielles citées par Bankable, ses deux filiales ont exporté 747 468 tonnes de cuivre en 2025, soit près de 22 % des exportations congolaises. Le groupe a annoncé plus d’un milliard de dollars pour une deuxième phase à Kisanfu, visant 100 000 tonnes de cuivre par an à partir de 2027.
Cette puissance se lit dans les comptes : en 2025, CMOC a déclaré un bénéfice net record d’environ 2,88 milliards de dollars, en hausse de plus de 50 %, porté par ses opérations congolaises, selon le Projet Afrique Chine.
Zijin, du cuivre de Kamoa au lithium de Manono
Zijin Mining détient indirectement 39,6 % de Kamoa-Kakula, premier complexe cuprifère du pays, à parts égales avec Ivanhoe Mines, l’État congolais conservant 20 %. Le complexe a produit environ 400 000 tonnes de cuivre en 2025. Zijin s’est aussi positionné sur le lithium, en reprenant en 2023 une partie du gisement de Manono, au Tanganyika, au terme d’un long différend avec l’australien AVZ.
Les autres piliers
Jinchuan exploite Ruashi et a lancé début 2026 la production de la mine de Musonoi. Zhejiang Huayou Cobalt opère à Lubumbashi à travers sa filiale Congo Dongfang Mining (CDM), au cœur d’une grave pollution en novembre 2025 (épisode 4). JCHX Mining exploite la zone ouest de Lonshi et a engagé 751 millions de dollars pour en développer la zone est. Enfin, Sicomines, détenue à 68 % par des entreprises d’État chinoises, reste le symbole politique de cette présence.
Les principales positions chinoises (sélection)
La bataille des routes
La domination ne s’arrête pas à la mine. En avril 2026, Agence Ecofin et Bankable ont rapporté l’entrée de CMOC, d’une entité liée à Zijin, de Jiayou International Logistics et de COSCO Shipping au capital du projet de modernisation du chemin de fer TAZARA, qui relie la Zambie au port tanzanien de Dar es Salaam, sous la conduite de China Civil Engineering Construction Corporation. Le programme dépasse 1,4 milliard de dollars.
TAZARA est présenté comme le concurrent direct du corridor de Lobito, vers l’Angola, soutenu par les États-Unis et l’Union européenne. Contrôler la mine, puis le rail, puis le port et la raffinerie : c’est ce continuum qui fait la force de la position chinoise, et qui en fait aussi la vulnérabilité pour la RDC.
À suivre : épisode 3 de notre série « Le Dragon et le Cobalt »
La Rédaction