Entre 2020 et 2024, Ruashi Mining a fait parvenir 59 millions de dollars en espèces à un consultant chargé de ses litiges avec l’État congolais, sans aucun reçu. Après son intervention, les pénalités réclamées par l’administration auraient fondu de 98 %. L’enquête forensique n’a trouvé aucune preuve de corruption. Elle n’a pas trouvé non plus de preuve des services rendus.
Dans le communiqué publié à Hong Kong par Jinchuan International, il porte un nom de code : « Third-Party Agent GFS ». Il ne figure pas parmi les 144 millions de dollars de paiements jugés frauduleux. Il occupe pourtant une place à part dans le rapport.
GFS est un consultant engagé par Ruashi pour l’aider à répondre aux réclamations de l’administration congolaise : contrôles fiscaux, redressements, pénalités douanières. Il était aussi chargé de négocier avec les services publics au nom de l’entreprise. Pour cela, il a reçu 65,5 millions de dollars.
Deux circuits de paiement
Une petite partie de cette somme a suivi la voie normale. Entre 2018 et 2021, Ruashi a versé 6,5 millions de dollars à GFS en 15 virements bancaires.
L’essentiel a pris un autre chemin. Entre novembre 2020 et février 2024, 59 millions de dollars ont été payés en 207 opérations, selon un circuit en trois étapes décrit par le rapport :
- Ruashi virait l’argent à d’autres fournisseurs ;
- ces fournisseurs retiraient les fonds en espèces et les remettaient à deux cadres du département financier de Ruashi ;
- ces deux cadres payaient ensuite GFS en liquide.
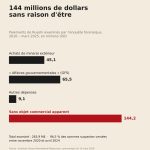
Ces deux cadres sont les mêmes que ceux présentés comme les meneurs présumés du détournement de 144 millions décrit dans notre premier épisode.
Interrogé par les enquêteurs, GFS a confirmé avoir reçu les 6,5 millions par virement et les 59 millions en espèces. Il a reconnu n’avoir remis aucun reçu à Ruashi au moment des paiements en liquide.
Moins 98 %
Les documents conservés par Ruashi racontent une histoire étonnante. On y trouve les lettres initiales de l’administration réclamant des sommes à l’entreprise, puis des lettres ultérieures fixant des montants réduits, et enfin les règlements effectués. Selon ces pièces, après l’intervention de GFS, les réclamations publiques ont baissé d’environ 98 %.
Le rapport ne précise ni les administrations concernées, ni les montants initialement réclamés, ni les montants finalement payés.
Le calendrier, lui, est précisé. 86 % des paiements à GFS, soit 56,6 millions de dollars, ont été effectués entre 2021 et 2023. Le groupe l’explique par le durcissement des contrôles de l’État après l’entrée en vigueur du Code minier de 2018.
Ni preuve de corruption, ni preuve de service
Le cabinet d’enquête prend soin de le préciser : aucun document n’indique qu’un employé de Ruashi ait demandé à GFS de verser des paiements illégaux à des services publics ou à des agents de l’État.
Il rappelle aussi qu’il est légal en RDC, et courant, qu’une entreprise rémunère un conseiller pour l’assister face au fisc. Les contrats de GFS l’obligeaient à respecter la loi congolaise.
Mais le même rapport constate que les documents disponibles ne suffisent pas à établir la nature des services rendus. Ruashi n’a pas respecté ses propres procédures pour engager GFS. Pour les virements directs, l’entreprise n’a même pas retrouvé un jeu complet de contrats.
Ruashi a cessé tout paiement à GFS le 1er mars 2024. Les recommandations du rapport en disent long : interdire le règlement de transactions de l’entreprise en espèces ou par des comptes personnels, et tenir un registre des litiges avec l’État et de leur règlement.
Les questions pour l’État
Un consultant payé 59 millions de dollars en liquide, sans reçu. Des pénalités publiques réduites de 98 %. Ces deux faits appellent des réponses de l’administration congolaise, pas seulement de l’entreprise.
Quelles réclamations ont été réduites, par quel service, et sur quelle base légale ? La DGI, la DGDA et le ministère des Mines ont-ils examiné ces règlements ? À ce jour, aucune de ces institutions ne s’est exprimée publiquement sur le dossier.
Prochain épisode : le document qui compare ce que Ruashi aurait déclaré au fisc et ce qu’elle présentait à ses actionnaires.