Plusieurs centaines d’entreprises détiennent des titres miniers en RDC, mais quelques dizaines seulement paient l’essentiel de la facture fiscale. TFM, KCC, Kibali, Kamoa-Kakula : MINES.CD a dressé le portrait de ceux qui financent réellement l’État, et de la fragilité que cette dépendance fait peser sur les finances publiques.
Un club très fermé
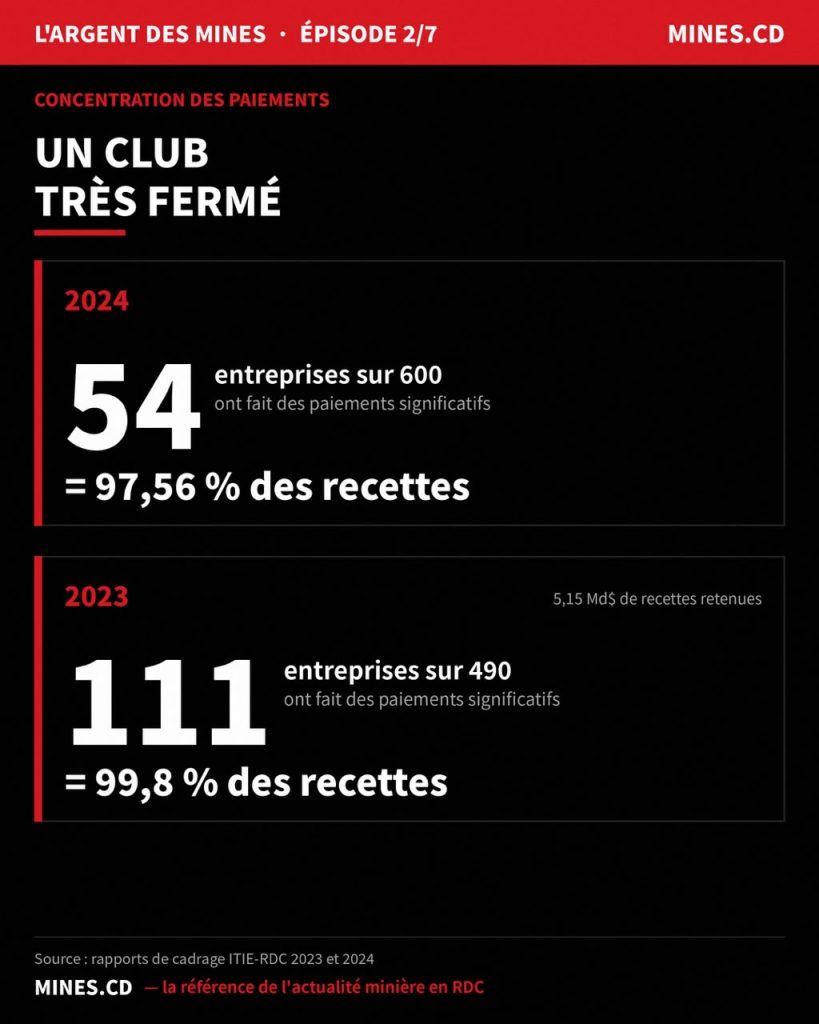
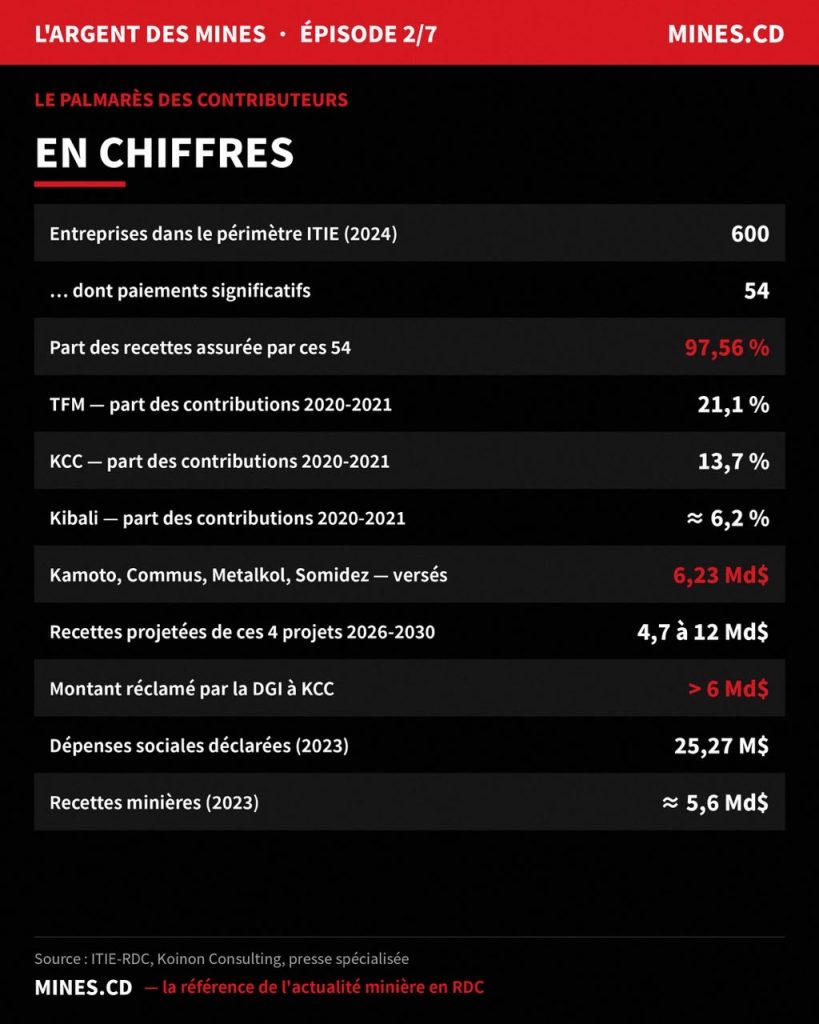
La première leçon des rapports de l’ITIE tient en deux chiffres. En 2024, le rapport de cadrage recense 600 entreprises minières dans son périmètre ; 54 d’entre elles seulement ont effectué des paiements jugés significatifs, qui représentent à elles seules 97,56 % des recettes du secteur. L’année précédente, le constat était identique : sur 490 entreprises identifiées, 111 assuraient 99,8 % des 5,15 milliards de dollars de recettes minières retenus dans le cadrage.
Le reste, soit plusieurs centaines de sociétés, contribue de manière marginale. Une partie d’entre elles ne produit pas encore, d’autres sont en exploration, d’autres enfin détiennent des permis qu’elles n’exploitent pas. Mais cette concentration signifie aussi que le budget de l’État repose sur un nombre très réduit de décisions d’investissement, de bilans comptables et de stratégies de groupes étrangers.
TFM, KCC, Kibali : le podium
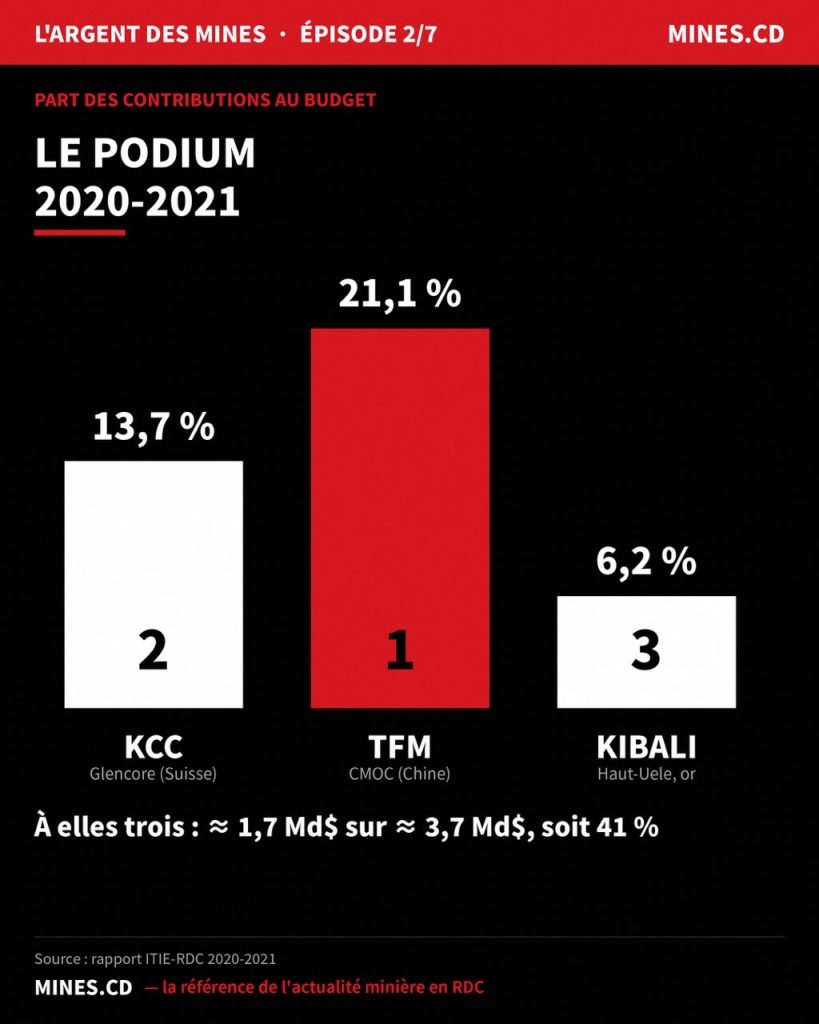
Le rapport ITIE couvrant 2020 et 2021 offre une photographie nette de cette hiérarchie. Tenke Fungurume Mining (TFM), contrôlée par le chinois CMOC, arrive en tête avec 21,1 % des contributions du secteur minier au budget sur les deux exercices. Kamoto Copper Company (KCC), filiale de Glencore, suit avec 13,7 %, devant la mine d’or de Kibali, dans le Haut-Uele, avec environ 6,2 %. À elles trois, ces sociétés ont apporté près de 1,7 milliard de dollars sur un total d’environ 3,7 milliards, soit 41 % de l’ensemble.
Ce classement n’est pas figé. En 2016, TFM occupait déjà la première place avec quelque 200 millions de dollars versés au budget national, tandis que KCC n’apparaissait qu’au sixième rang avec environ 41 millions, à une période où la mine de Kamoto traversait une longue phase d’arrêt et de modernisation. La position de chaque groupe dans le palmarès dépend ainsi autant de son cycle d’investissement et de ses volumes que du niveau des cours.
Quatre projets, 40 % des recettes fiscales
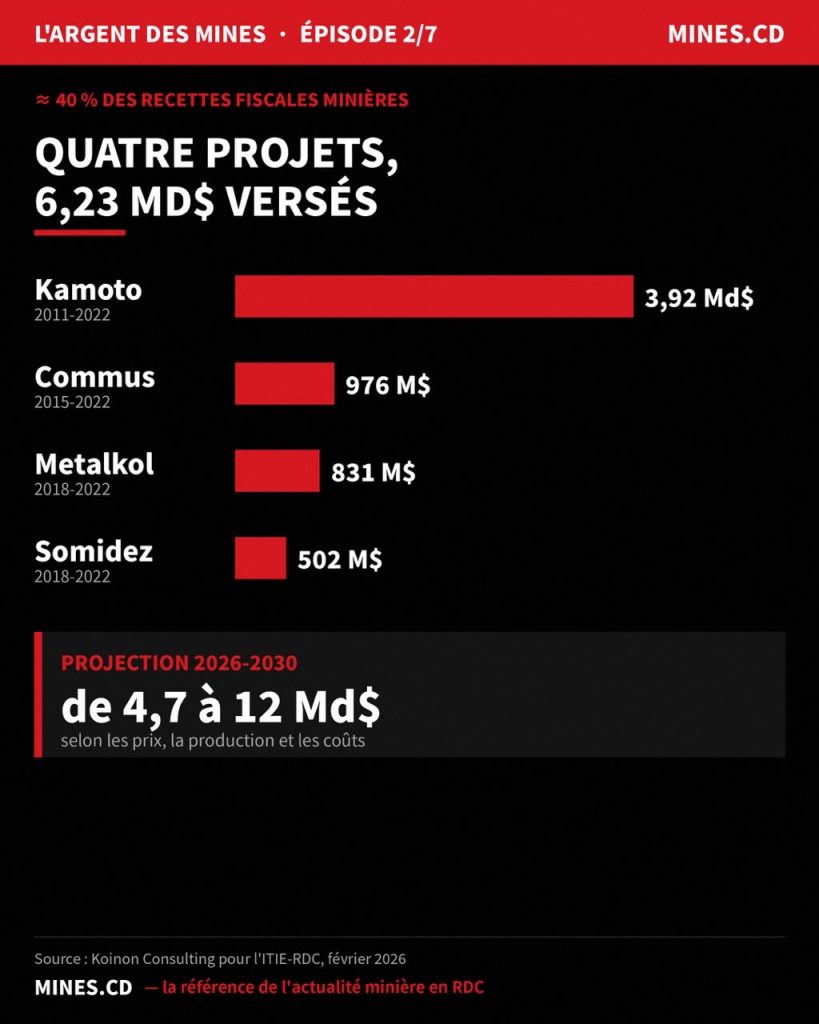
Une étude réalisée par le cabinet Koinon Consulting pour l’ITIE-RDC et publiée en février 2026 mesure le poids de quatre grands projets cuprifères et cobaltifères : Kamoto, Commus, Metalkol et Somidez. Ensemble, ils représentent environ 40 % des recettes fiscales minières du pays.
L’étude chiffre aussi leurs contributions cumulées. Sur l’ensemble des exercices disponibles jusqu’à fin 2022, ces quatre mines ont versé 6,23 milliards de dollars à l’État. Kamoto domine largement avec 3,92 milliards entre 2011 et 2022. Viennent ensuite Commus, avec 976 millions entre 2015 et 2022, Metalkol, avec 831 millions entre 2018 et 2022, et Somidez, avec 502 millions sur la même période.
Pour la suite, les projections sont vertigineusement larges. Selon le même travail, les recettes fiscales tirées de ces projets entre 2026 et 2030 pourraient varier de 4,7 à 12 milliards de dollars selon les hypothèses de prix, de production et de coûts. L’étude identifie surtout une « valeur à risque » : les montants que l’État pourrait ne pas percevoir en raison d’écarts d’évaluation, de coûts déclarés de façon incohérente ou d’une application ambiguë des règles fiscales.
Le chiffre d’affaires ne dit pas tout
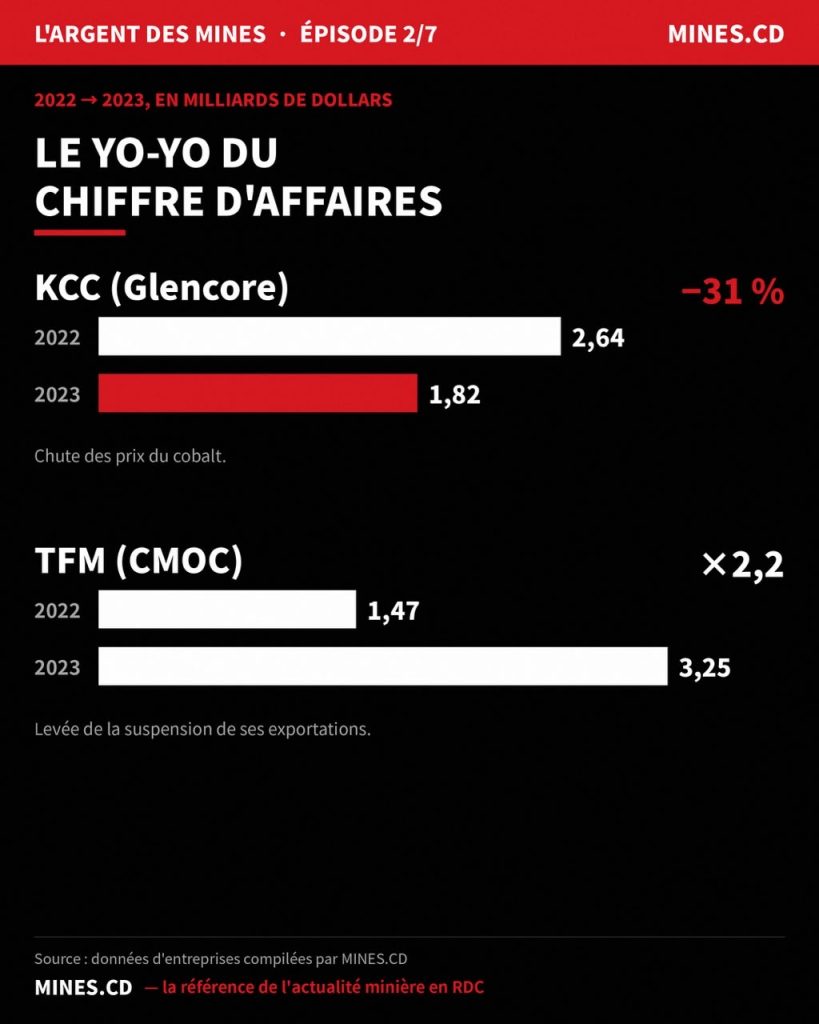
Les variations de chiffre d’affaires des grandes mines se répercutent immédiatement sur les finances publiques. Entre 2022 et 2023, celui de KCC a reculé de près de 31 %, passant d’environ 2,64 à 1,82 milliard de dollars, sous l’effet de la chute des prix du cobalt. Sur la même période, celui de TFM a plus que doublé, de 1,47 à 3,25 milliards, après la levée de la suspension de ses exportations qui avait paralysé ses ventes.
Mais entre le chiffre d’affaires et l’impôt payé s’intercale toute la mécanique comptable des groupes : amortissements, frais financiers, prix de cession aux sociétés de négoce, coûts de services facturés par les maisons mères. C’est sur ce terrain que se jouent les principaux différends entre l’administration fiscale et les opérateurs. La Direction générale des impôts réclame ainsi plus de 6 milliards de dollars à KCC, selon des informations publiées par la presse spécialisée, un contentieux qui illustre l’ampleur des écarts d’appréciation possibles. En novembre 2024, le gouvernement avait levé le gel des comptes de l’entreprise.
Les groupes mettent en avant leur contribution globale. Glencore indiquait ainsi avoir versé 1,1 milliard de dollars d’impôts et taxes aux autorités congolaises entre 2015 et 2017 via ses filiales KCC et Mutanda, en plus de ses investissements et de sa masse salariale. Les dividendes remontés aux partenaires publics comptent aussi : en 2022, le résultat de la Gécamines provenait principalement des dividendes de KCC, à hauteur d’environ 152 millions de dollars.
Des contributions sociales encore marginales
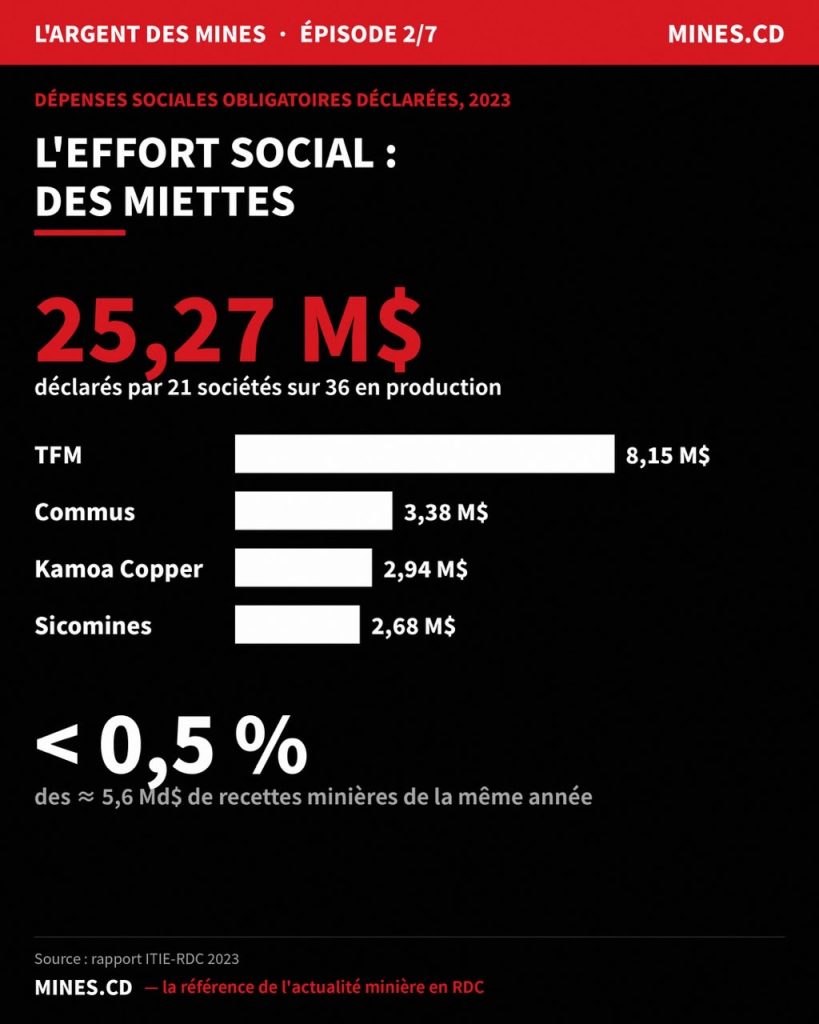
Le contraste est saisissant lorsqu’on regarde les dépenses sociales obligatoires déclarées par les entreprises. En 2023, 21 sociétés seulement sur les 36 entreprises en production ont déclaré de telles dépenses, pour un total de 25,27 millions de dollars. TFM en assure près d’un tiers, avec plus de 8,15 millions, devant Commus (3,38 millions), Kamoa Copper (2,94 millions) et Sicomines (2,68 millions). Rapporté aux quelque 5,6 milliards de dollars de recettes minières de la même année, l’effort social déclaré représente moins d’un demi-pourcent.
Une dépendance à double tranchant
Ce palmarès dessine une vulnérabilité structurelle. Lorsque quelques mines assurent l’essentiel des recettes, un arrêt de production, une chute des cours ou un conflit fiscal avec un seul groupe suffit à faire vaciller le budget. La suspension des exportations de TFM, puis la chute des prix du cobalt en 2023, l’ont démontré. L’arrivée en production de nouveaux projets, comme Kamoa-Kakula ou le lithium de Manono, pourrait élargir la base, mais elle ne modifie pas la logique : la RDC dépend d’un petit nombre d’acteurs, majoritairement étrangers, dont les arbitrages se décident loin de Kinshasa.
Reste une question que ce classement ne règle pas : ce que ces entreprises paient correspond-il à ce qu’elles devraient payer ? C’est l’objet du troisième épisode.