Factures fabriquées, relevés bancaires altérés, tableaux de partage entre cadres : une enquête forensique publiée à Hong Kong décrit un détournement présumé de 144,2 millions de dollars à la mine de Ruashi, aux portes de Lubumbashi, entre 2017 et 2024. Des plaintes l’avaient signalé dès fin 2023. Elles avaient été classées.
L’alerte n’est pas venue de Lubumbashi, ni de Kinshasa. Elle est venue d’un cabinet d’audit. Le 21 mars 2025, Deloitte informe le conseil d’administration de Jinchuan Group International Resources, la société cotée à Hong Kong qui contrôle Ruashi Mining SAS, qu’il ne peut pas boucler les comptes 2024 sans examiner « certains paiements » de la filiale congolaise.
Une semaine plus tard, le 28 mars 2025, l’action Jinchuan International est suspendue à la Bourse de Hong Kong. Elle le restera pendant dix-huit mois.
263,9 millions de dollars passés au crible
Le 16 avril 2025, un comité spécial d’enquête, composé des administrateurs indépendants du groupe, mandate un cabinet international d’expertise comptable pour examiner les paiements effectués par Ruashi entre janvier 2016 et mars 2025.
Le périmètre retenu porte sur 263,9 millions de dollars : 257,1 millions versés à 18 fournisseurs et 6,8 millions virés sur le compte bancaire personnel d’un cadre de l’entreprise.
Les enquêteurs ont obtenu les relevés directement auprès des banques. Ils ont examiné 881 paiements sur 1 185, copié les ordinateurs et les messageries de 17 personnes et lu plus de 33 000 documents électroniques.
Quatre blocs, dont un sans justification
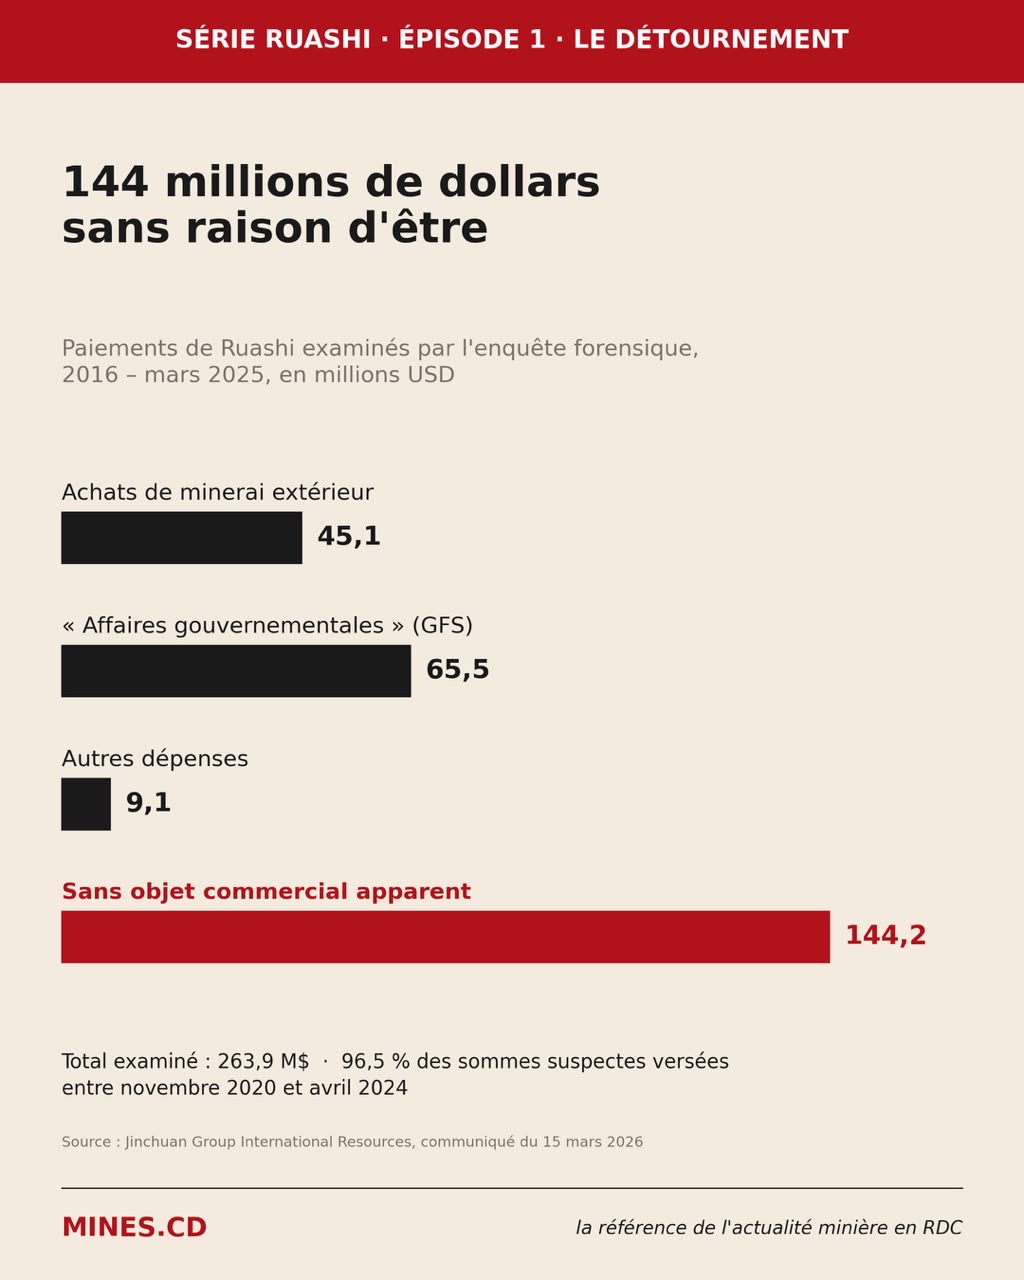
Leur conclusion, publiée le 15 mars 2026, répartit les 263,9 millions en quatre catégories :
- 45,1 millions pour des achats de minerai auprès de fournisseurs extérieurs ;
- 65,5 millions versés à un consultant chargé des litiges avec l’administration congolaise ;
- 9,1 millions pour des frais bancaires, des pièces de rechange, du gravier ou des services de conseil ;
- 144,2 millions « sans objet commercial apparent ».
Ce dernier bloc est le cœur de l’affaire. Il se compose de 137,4 millions versés à 12 fournisseurs entre le 20 septembre 2019 et le 19 avril 2024. S’y ajoutent 6,8 millions virés entre novembre 2017 et mars 2024 sur le compte personnel d’un responsable de la conformité, officiellement pour régler des frais administratifs.
Des tableaux de partage
Selon le rapport, le schéma aurait été dirigé par deux cadres du département financier : l’ancien directeur financier, entré chez Ruashi en 2015 et parti en avril 2024, et l’ancien chef du département financier, parti en septembre 2024.
Le communiqué ne les nomme pas.
Dans les données du premier, les enquêteurs disent avoir trouvé des tableaux Excel répartissant 109,8 millions de dollars de paiements fictifs entre plusieurs cadres et anciens employés locaux. Ils signalent aussi des modèles de factures modifiables, des factures fabriquées et des relevés bancaires altérés.
Le procédé, toujours selon le rapport, consistait à enregistrer de faux achats de minerai et de fausses dépenses d’exploitation, répartis sur de nombreux comptes de charges. La direction croyait payer pour du minerai ou des services. L’argent repartait ailleurs.
Le calendrier est parlant : 96,5 % des sommes, soit 139,1 millions, ont été versées entre novembre 2020 et avril 2024. C’est exactement la période où le principal suspect occupait le poste de directeur financier.
Des alertes classées
L’affaire aurait pu éclater plus tôt. Entre le 29 novembre 2023 et le 29 mars 2024, des plaintes parviennent à la direction du groupe au sujet de paiements effectués par Ruashi entre 2021 et 2023.
Une revue interne conclut, le 1er mars 2024, que ces plaintes « ne sont pas fondées ». Un audit spécial, confié à un grand cabinet et rendu le 15 août 2024, juge l’efficacité des contrôles des achats et des paiements « modérée ». Le principal suspect avait quitté l’entreprise quatre mois plus tôt.
Ruashi a depuis porté plainte auprès du procureur général près la Cour d’appel du Haut-Katanga, le 12 décembre 2025. Le groupe affirme avoir licencié ou suspendu les employés concernés.
Reste une question que le rapport n’aborde pas : ces charges présumées fictives ont-elles aussi servi à réduire l’impôt payé à l’État congolais ? Ce sera l’objet d’un prochain épisode.
Prochain épisode : 59 millions de dollars en liquide pour « gérer » l’administration.
Olito MUKINZI et Pierre K.