En moins de vingt ans, les entreprises chinoises sont passées de petits comptoirs d’achat installés à la périphérie de Lubumbashi aux commandes des plus grandes mines de cuivre et de cobalt du pays. Premier épisode de notre série : comment la Chine s’est imposée dans le sous-sol congolais.
Pourquoi parler d’« invasion » ?
Dans les cités minières du Lualaba et du Haut-Katanga, dans les villages aurifères du Sud-Kivu et de l’Ituri, le mot revient souvent : « invasion ». Il traduit un sentiment réel, celui de communautés qui voient des engins, des comptoirs et des sociétés étrangères s’installer sur des terres dont elles tirent peu de bénéfices. MINES.CD a choisi de prendre ce ressenti au sérieux, mais de le soumettre aux faits. Cette série en sept épisodes raconte l’histoire d’une présence devenue dominante, mesure ce qu’elle a apporté au pays, documente ce qu’elle lui a coûté et replace le tout dans la rivalité qui oppose désormais Pékin et Washington.
Une précision s’impose d’emblée : la présence chinoise n’est pas un bloc. Elle réunit des groupes cotés en Bourse, des entreprises d’État, des banques publiques, des négociants de taille moyenne et, dans l’Est, des exploitants qui opèrent en marge de la loi. Les confondre serait une erreur de lecture. Les distinguer est la condition d’une critique juste.
Les années 2000 : le temps des comptoirs
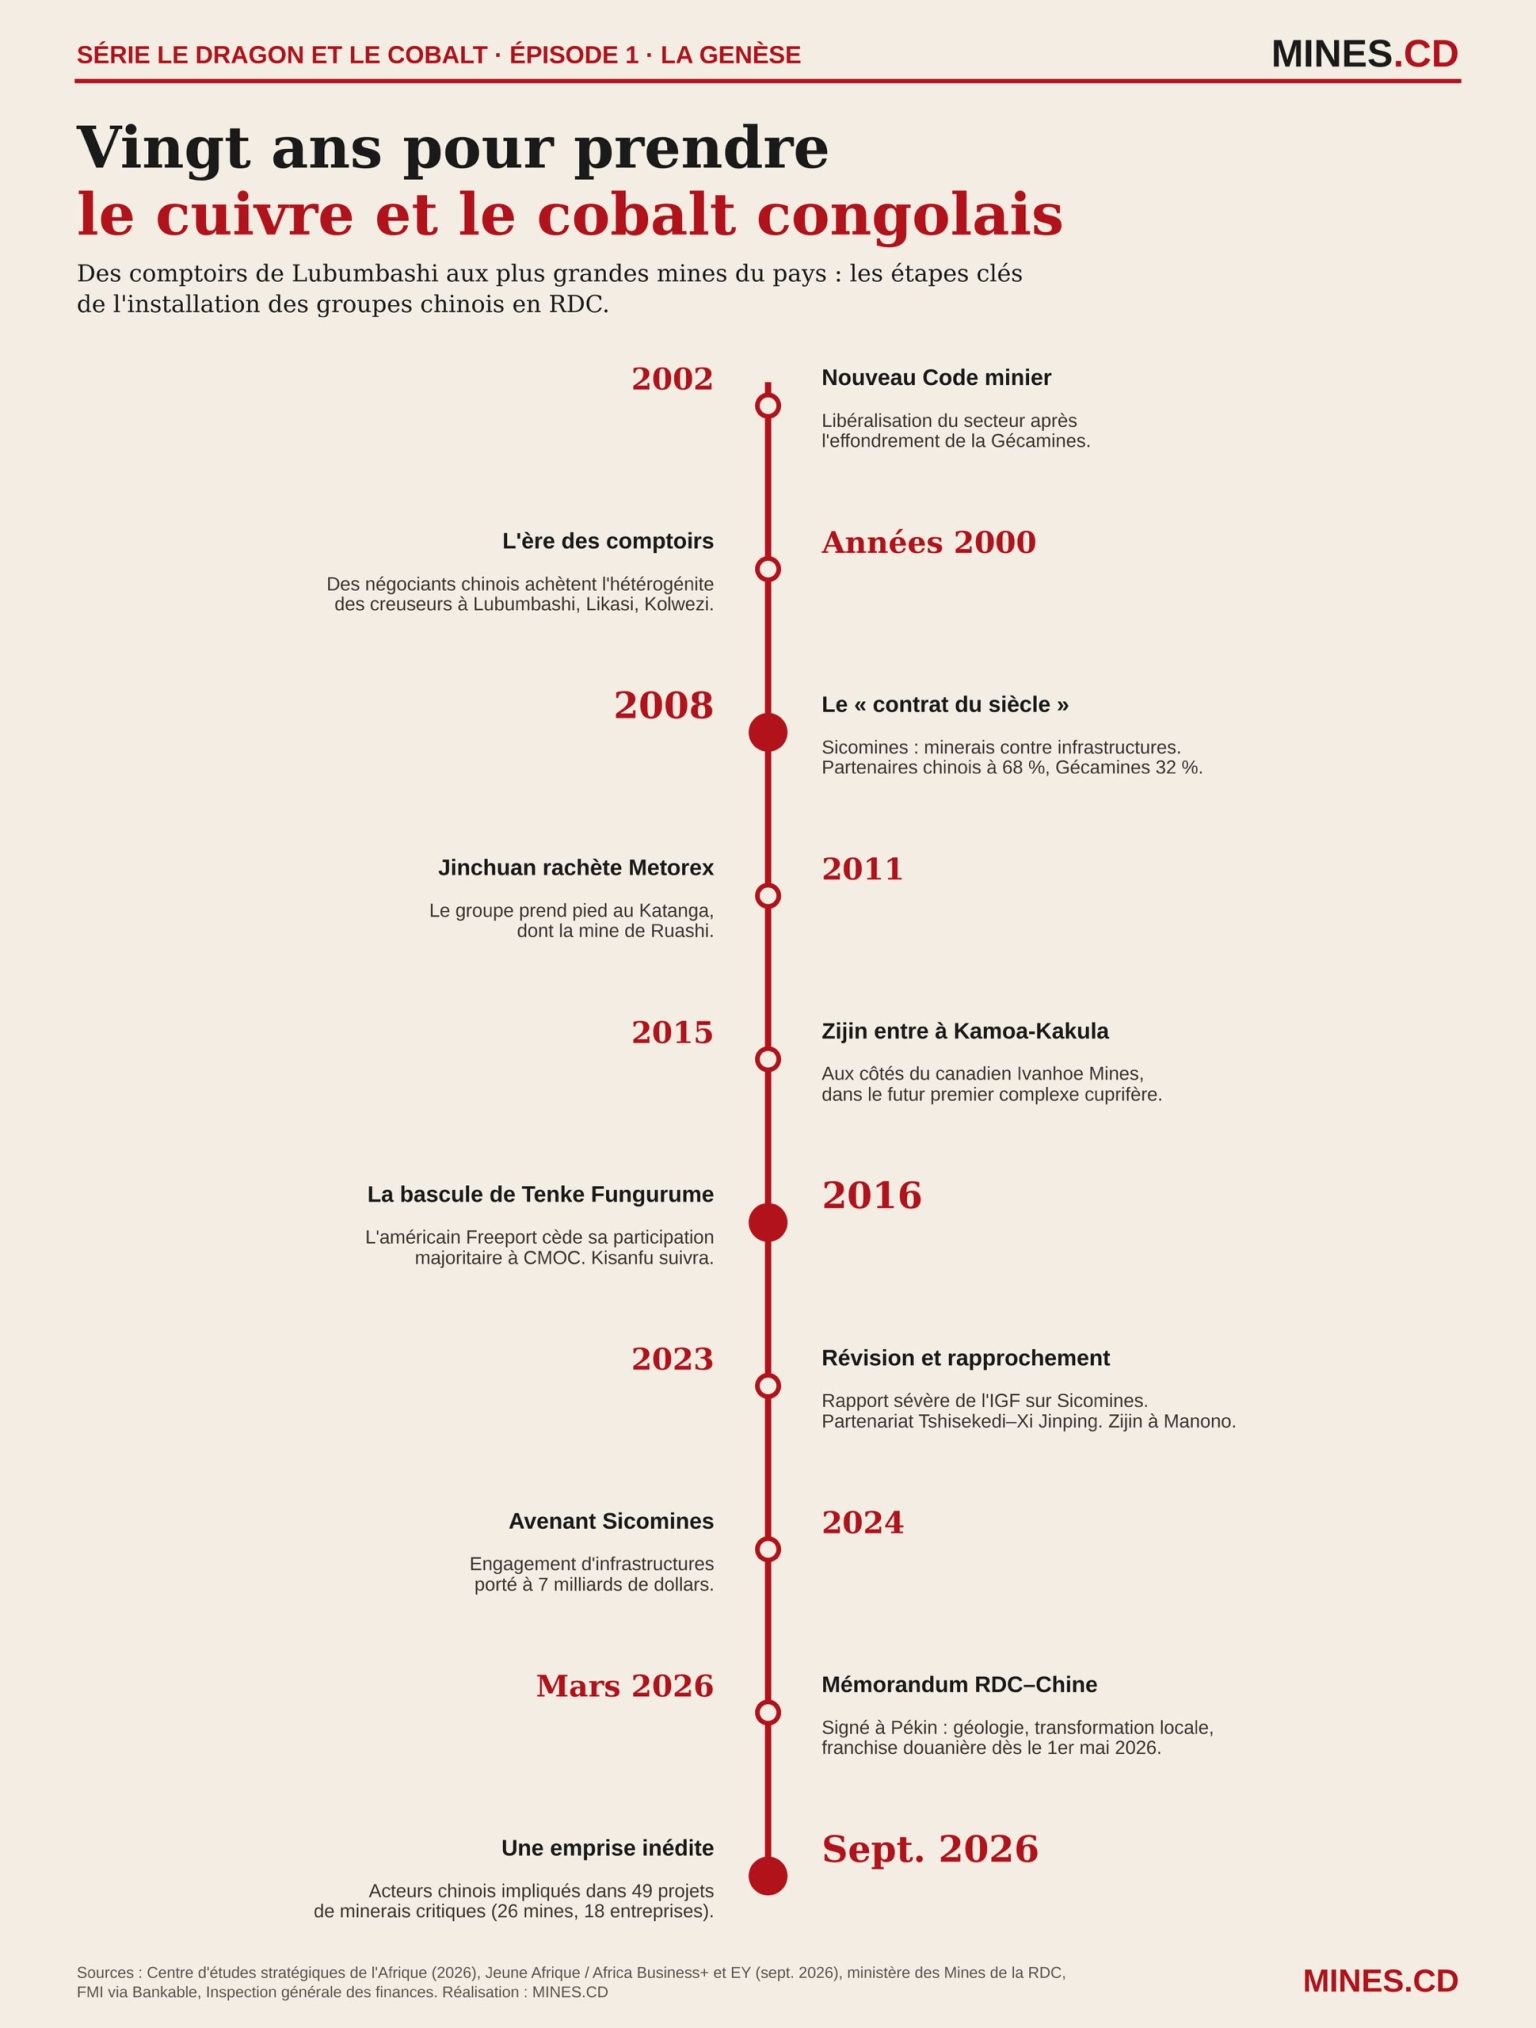
L’histoire commence au début des années 2000, dans le sillage de la libéralisation du secteur consacrée par le Code minier de 2002 et de l’effondrement de la Gécamines. La demande chinoise en métaux explose. À Lubumbashi, Likasi et Kolwezi, des dizaines de commerçants et de petites sociétés chinoises ouvrent des comptoirs, achètent l’hétérogénite extraite à la main par les creuseurs et installent des fours rudimentaires pour produire des alliages expédiés vers la Chine.
Ces premiers acteurs n’ont ni les capitaux ni les titres des grandes compagnies. Mais ils occupent un maillon décisif : ils achètent ce que produisent les creuseurs et fixent, de fait, les prix et les teneurs. Lorsque la crise financière de 2008 fait chuter les cours, beaucoup ferment. Le terrain, lui, est déjà connu, et les réseaux sont en place.
2008 : Sicomines, le pari « minerais contre infrastructures »
La véritable bascule est politique. En 2008, le gouvernement de Joseph Kabila signe avec un consortium d’entreprises publiques chinoises, emmené par China Railway et Sinohydro, la convention qui donne naissance à la Sino-Congolaise des Mines, Sicomines. Le principe est simple : la Chine finance des routes, des hôpitaux et des équipements publics, et se rembourse sur la production d’une mine de cuivre et de cobalt dans laquelle ses entreprises détiennent 68 % du capital, la Gécamines conservant le reste.
Présenté à Kinshasa comme le « contrat du siècle », l’accord portait initialement sur un montant bien supérieur, avant d’être revu à la baisse sous la pression du FMI, inquiet pour la dette congolaise. Selon l’analyse publiée en 2026 par le Centre d’études stratégiques de l’Afrique, il accordait aux partenaires chinois l’accès à environ 10 millions de tonnes de cuivre et 600 000 tonnes de cobalt sur vingt-cinq ans, contre 3 milliards de dollars d’infrastructures. Nous reviendrons dans l’épisode 3 sur ce qui a été réellement construit.
Le vide laissé par l’Occident
Si la Chine a gagné du terrain aussi vite, c’est aussi parce que d’autres en ont cédé. Après 2008, plusieurs sociétés occidentales se retirent ou vendent leurs actifs, échaudées par la chute des cours, la revisitation des contrats miniers et le risque politique. Les financements chinois, adossés aux banques d’État, acceptent des horizons plus longs et des risques que peu d’investisseurs privés assument.
La décennie suivante confirme la tendance. En 2011, Jinchuan rachète Metorex et ses actifs du Katanga, dont Ruashi. En 2015, Zijin Mining entre au capital du projet Kamoa-Kakula aux côtés du canadien Ivanhoe Mines. Puis vient l’opération qui change l’échelle du phénomène.
2016 : Tenke Fungurume change de mains
En 2016, l’américain Freeport-McMoRan cède sa participation majoritaire dans Tenke Fungurume Mining, l’un des plus grands gisements de cuivre et de cobalt au monde, au groupe chinois China Molybdenum, devenu depuis CMOC. Quelques années plus tard, le même groupe reprend à Freeport le projet voisin de Kisanfu. En moins de cinq ans, une compagnie américaine sort du cœur du Katanga et une compagnie chinoise en prend la place.
Pour beaucoup d’observateurs, cette transaction marque le moment où la présence chinoise cesse d’être une présence parmi d’autres pour devenir la première force du secteur. Washington, qui n’avait pas cherché à retenir l’actif, le regrettera ouvertement quelques années plus tard, comme nous le verrons dans l’épisode 7.
L’ère Tshisekedi : réviser sans rompre
Arrivé au pouvoir en 2019, Félix Tshisekedi promet de revoir les contrats hérités de son prédécesseur. L’Inspection générale des finances publie un rapport sévère sur Sicomines, et un nouvel avenant est signé en 2024, qui porte l’engagement d’infrastructures à 7 milliards de dollars. Mais Kinshasa ne rompt pas avec Pékin : en 2023, les présidents Tshisekedi et Xi Jinping affichent un partenariat renforcé, et un mémorandum sur la géologie et les ressources minérales est signé à Pékin le 26 mars 2026.
Le résultat est une présence plus étendue que jamais. D’après la base de données sur les minerais critiques d’Africa Business+, réalisée avec le cabinet EY et citée en septembre 2026 par Jeune Afrique, des acteurs chinois sont désormais impliqués dans 49 projets de minerais critiques en RDC, répartis sur 26 mines et 18 entreprises. C’est cette carte que nous dessinons dans le prochain épisode.
Olito MUKINZI