Le cuivre n’a jamais semblé aussi stratégique. À mesure que les besoins en électricité, réseaux, véhicules électriques, centres de données et infrastructures énergétiques progressent, le métal rouge devient l’un des thermomètres de la transformation industrielle mondiale. Et, dans ce marché sous tension, la République démocratique du Congo occupe une place qui dépasse désormais largement ses frontières.
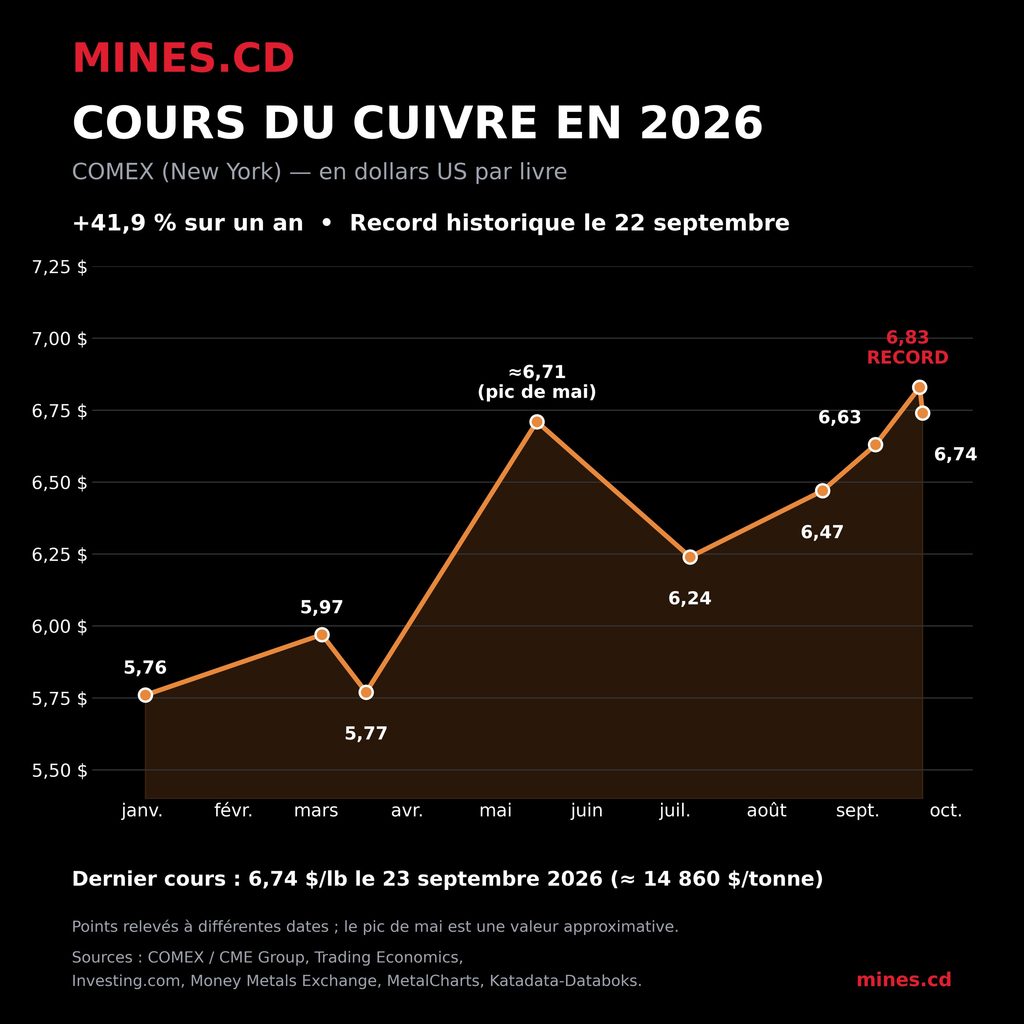
Le 23 septembre 2026, le cuivre s’échangeait autour de 6,74 dollars la livre, après un léger repli de 0,23 % sur la séance. Sur un mois, le métal affichait encore une progression de 2,11 % et de près de 42 % sur un an. Les cours évoluent ainsi à proximité de leurs niveaux les plus élevés des dernières années. Quelques jours plus tôt, le contrat cuivre le plus actif sur le Comex avait encore progressé, porté notamment par les inquiétudes sur l’offre mondiale et par une demande soutenue liée aux investissements dans les réseaux électriques et les infrastructures technologiques.
Derrière cette envolée, le marché raconte une histoire plus complexe : celle d’une industrie minière qui peine à augmenter suffisamment rapidement ses volumes au moment même où le monde réclame davantage de cuivre.
Une équation mondiale de plus en plus tendue
Le problème n’est pas seulement celui de la demande. Il se trouve aussi du côté de l’offre.
Les grands gisements vieillissent, les teneurs en cuivre diminuent dans plusieurs mines historiques et les nouveaux projets prennent des années à être développés. À cela s’ajoutent les difficultés opérationnelles, les incidents techniques, les contraintes géologiques et les aléas politiques ou logistiques qui peuvent brutalement retirer plusieurs dizaines de milliers de tonnes du marché.
Cette fragilité de l’offre donne au moindre incident dans une grande mine une résonance internationale. L’équilibre entre production et consommation devient suffisamment étroit pour qu’une perturbation locale puisse rapidement se transformer en facteur de tension sur les cours.
La RDC se retrouve au centre de cette équation. Le pays s’est imposé comme l’un des principaux producteurs mondiaux de cuivre, derrière le Chili, et sa production constitue désormais une composante importante de l’approvisionnement international.
Mais la question congolaise ne se résume pas aux volumes produits. Elle tient aussi à la capacité du pays à maintenir sa croissance minière, à développer ses infrastructures et à transformer ses ressources en une chaîne de valeur plus importante sur son territoire.
Kamoa-Kakula, le dossier congolais que le marché surveille
Dans cette nouvelle géographie du cuivre, Kamoa-Kakula fait figure de baromètre.
Le complexe exploité dans le Lualaba par Ivanhoe Mines et ses partenaires avait été présenté comme l’un des moteurs de la croissance future de l’offre mondiale. Mais les difficultés rencontrées à la mine de Kakula ont changé la trajectoire à court terme.
Après les perturbations géotechniques et sismiques intervenues en 2025, Ivanhoe a revu ses objectifs. La prévision initiale de 2026, comprise entre 380 000 et 420 000 tonnes, a été abaissée à 290 000–330 000 tonnes. Puis, après les résultats du deuxième trimestre, la société a encore resserré sa fourchette à 290 000–310 000 tonnes de cuivre pour 2026. Pour 2027, la prévision demeure comprise entre 380 000 et 420 000 tonnes.
Le complexe a néanmoins produit 135 745 tonnes au premier semestre 2026, selon les données communiquées par Ivanhoe et rapportées par Reuters. L’entreprise compte sur une accélération de l’activité au second semestre, notamment grâce à la progression des opérations minières à Kamoa et à Kakula ainsi qu’au déstockage d’une partie des concentrés accumulés.
Le pari est donc celui d’un redressement progressif plutôt que d’un retour immédiat à la trajectoire initialement annoncée.
Dans le même temps, Ivanhoe continue de défendre une perspective de long terme beaucoup plus ambitieuse. Le groupe vise un retour à une production annualisée supérieure à 500 000 tonnes de cuivre à partir de 2028.
Le paradoxe congolais
C’est là que se trouve l’un des paradoxes du cuivre congolais.
La RDC dispose de réserves et de gisements capables de jouer un rôle croissant dans l’approvisionnement mondial. Mais cette position stratégique ne protège pas automatiquement le pays contre les aléas de la production.
Kamoa-Kakula en fournit une illustration : un projet appelé à devenir l’un des grands fournisseurs de cuivre de la planète peut lui aussi être confronté à des contraintes géotechniques, hydrologiques et opérationnelles susceptibles de modifier rapidement ses objectifs.
L’entreprise indique d’ailleurs que la montée en puissance de Kakula reste conditionnée à plusieurs facteurs, notamment la sécurisation des infrastructures souterraines, la poursuite des travaux de développement et la capacité à accéder aux nouvelles zones minières dans les délais prévus.
Pour le marché mondial, chaque tonne compte.
La transition énergétique change la donne
Cette tension intervient alors que le cuivre devient indispensable à une économie mondiale toujours plus électrifiée.
Réseaux de transport d’électricité, centrales renouvelables, véhicules électriques, équipements industriels, batteries, infrastructures numériques et centres de données : tous ces secteurs consomment du cuivre sous des formes différentes.
Le métal est ainsi devenu un matériau stratégique de la transition énergétique, mais aussi de la transformation numérique. La progression des investissements dans les réseaux électriques et certaines infrastructures technologiques contribue déjà à soutenir la demande.
Le problème est que l’offre minière ne peut pas répondre aussi rapidement à cette accélération.
Une mine ne se construit pas en quelques mois. Entre la découverte d’un gisement, les études, le financement, les infrastructures, les autorisations et la mise en production, les délais peuvent se compter en années, voire en décennies.
C’est cette inertie qui donne aujourd’hui au cuivre une dimension particulière : lorsque la demande augmente plus vite que les capacités minières disponibles, le prix devient le principal mécanisme d’ajustement.
Pour la RDC, une fenêtre stratégique
Pour Kinshasa, la période actuelle ouvre donc une fenêtre stratégique.
Des prix élevés peuvent soutenir les recettes minières et compenser partiellement les effets d’une production inférieure aux objectifs de certains opérateurs. Ils renforcent également l’intérêt des investisseurs pour les gisements congolais et peuvent accélérer les arbitrages de capitaux en faveur du cuivre.
Mais cette conjoncture favorable ne garantit pas, à elle seule, davantage de revenus pour l’État ni une transformation structurelle de l’économie congolaise.
La question essentielle demeure celle de la part de valeur captée par la RDC : combien le pays produit-il, combien exporte-t-il, combien l’État perçoit-il réellement et quelle part de la chaîne industrielle peut être développée localement ?
Le cuivre congolais entre ainsi dans une nouvelle phase. Il ne s’agit plus seulement d’extraire davantage de minerai, mais de tirer parti d’un moment où le marché mondial redécouvre la valeur stratégique du métal.
Le véritable test sera la capacité à durer
À court terme, les marchés regarderont la capacité de Kamoa-Kakula à accélérer sa production au second semestre, ainsi que l’évolution de la demande chinoise et des autres grands marchés consommateurs.
À plus long terme, l’enjeu est plus vaste. Il concerne la capacité de la RDC à maintenir une croissance minière durable, à sécuriser ses infrastructures, à améliorer sa logistique et à transformer ses ressources en recettes publiques et en investissements productifs.
Le cuivre pourrait rester cher. Mais pour la RDC, le véritable enjeu n’est pas de savoir combien vaut aujourd’hui une livre de métal rouge.
C’est de savoir ce que le pays fera de cette nouvelle valeur stratégique avant que le cycle ne change à nouveau.
Olito MUKINZI