À la 10e édition de l’Alternative Mining Indaba, organisée du 28 au 30 octobre 2026 à Lubumbashi, la fiscalité des partenariats miniers internationaux a suscité de vives préoccupations. Des experts du Centre Carter et du CREFDL ont notamment alerté sur les pertes de recettes publiques liées aux exonérations accordées à certaines entreprises, particulièrement dans le cadre du projet Sicomines. Ils appellent à une meilleure préparation des négociations et à un encadrement plus rigoureux des avantages fiscaux.
Les avantages fiscaux accordés aux investisseurs dans le secteur minier congolais sont-ils encore compatibles avec les ambitions de mobilisation des recettes publiques de la République démocratique du Congo ? Cette interrogation a été au centre d’un panel consacré à l’impact des accords internationaux sur la fiscalité minière, organisé le mercredi 28 octobre à Lubumbashi, en marge de la 10e édition de l’Alternative Mining Indaba (AMI 2026).
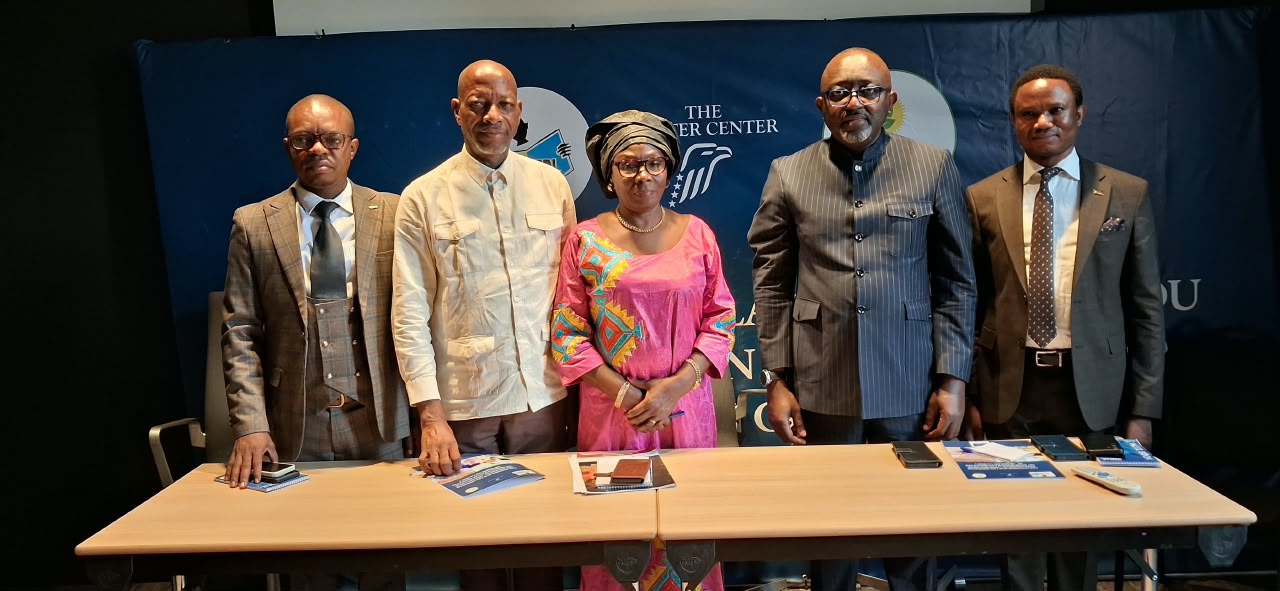
Coanimée par le Centre Carter, le Centre de recherche en finances publiques et développement local (CREFDL) et le CENADEP, cette session a réuni plusieurs acteurs institutionnels et de la société civile autour des implications fiscales des partenariats conclus par la RDC, notamment avec la Chine et les États-Unis.
Si ces accords sont présentés comme des leviers d’investissement, de développement des infrastructures et de valorisation des minerais stratégiques, les intervenants ont attiré l’attention sur les risques de pertes de recettes pour le Trésor public, particulièrement lorsque les exonérations fiscales sont généreuses, insuffisamment encadrées ou prolongées.
Sicomines, un manque à gagner fiscal estimé à 443 millions de dollars par an
Prenant la parole au cours des échanges, Baby Matabishi, expert du Centre Carter, a mis en évidence les conséquences des allègements fiscaux accordés dans le cadre du projet Sicomines. Selon son analyse, les exonérations consenties à cette entreprise représenteraient pour l’État congolais un manque à gagner estimé à 443 millions de dollars par an.
Ce montant équivaudrait à environ 16 % de l’ensemble des exonérations examinées dans le rapport sur les dépenses fiscales 2022 du ministère du Budget.
Son analyse repose sur une estimation des recettes fiscales que le secteur extractif aurait pu générer si le projet Sicomines n’avait pas bénéficié des exonérations et autres allègements particuliers.
Pour cet expert, le problème ne réside pas dans le principe même des incitations fiscales, mais dans leur étendue et leurs conditions d’octroi. Il rappelle que le Code minier de 2002 prévoyait déjà certains avantages, notamment des mécanismes d’amortissement exceptionnel et des dispositions particulières en matière de droits de douane.
Toutefois, les exonérations ne devraient pas être totales ni systématiques. S’appuyant sur des expériences internationales, Baby Matabishi a souligné qu’elles doivent être limitées à des phases précises et répondre à des objectifs économiques clairement définis. Lorsqu’elles deviennent trop généreuses, mal ciblées ou prolongées, elles réduisent sensiblement les ressources mobilisables par l’État.
Il a également posé la question de l’équité fiscale entre les opérateurs miniers : pourquoi certaines entreprises bénéficient-elles de conditions particulières alors que d’autres sociétés de taille comparable acquittent leurs impôts, droits et taxes conformément au régime général du Code minier ?
Des négociations à mieux préparer en amont
La question des exonérations a également été abordée sous l’angle de la préparation des négociations. Pour Valérie Madianga, Coordonnateur National du CREFDL, la RDC doit disposer d’études d’impact fiscal préalables avant de conclure des contrats de partenariat ou de partage des revenus.
Elle estime que les avantages fiscaux accordés à Sicomines pourraient représenter un manque à gagner encore plus important au regard des exercices récents.
« Vous avez projeté le rapport 2023 sur la Sicomines. Mais si nous regardons les rapports 2024, 2025, on avance vers 500 millions de ce que l’État renonce dans ce projet », a-t-il indiqué, évoquant également l’ampleur des exonérations fiscales dans l’ensemble du secteur.
Pour le responsable du CREFDL, l’absence d’études de base sur les impacts fiscaux affaiblit la position de négociation de l’État face aux investisseurs. Il recommande donc que ces analyses soient réalisées en amont afin de permettre aux autorités d’évaluer les avantages et les coûts réels de chaque engagement.
L’objectif est de mieux mesurer les recettes auxquelles le pays pourrait renoncer, de comparer les contreparties proposées et de défendre les intérêts financiers de l’État au moment de la négociation.
Il plaide également pour une réflexion globale sur le système fiscal minier, afin d’éviter la multiplication des régimes particuliers et des textes qui rendent la fiscalité difficile à appréhender pour les investisseurs comme pour l’administration.
Chine et États-Unis : des partenariats à encadrer
Pour Maître Fabien Mayani, du Centre Carter, les accords internationaux représentent des opportunités de développement pour la RDC, notamment en matière d’investissements, d’infrastructures et de création de valeur ajoutée. Mais ces perspectives s’accompagnent de défis importants, particulièrement sur le plan de la gouvernance fiscale.
Il rappelle que les analyses menées par la société civile, l’ITIE-RDC et l’Inspection générale des finances ont déjà mis en évidence les pertes de recettes associées aux exonérations accordées dans le cadre de l’accord sino-congolais.
« Toutes les analyses faites par la société civile, même par l’ITIE-RDC et l’IGF, ont démontré que cet accord faisait perdre à la RDC des recettes en raison des exonérations accordées à ce projet minier », a-t-il soutenu.
Cette préoccupation dépasse désormais le seul cas de Sicomines. Les participants ont également évoqué les risques liés aux nouveaux partenariats, notamment celui conclu avec les États-Unis autour des minerais stratégiques.
Pour les intervenants, l’enjeu est de s’assurer que les engagements pris dans ces accords ne se traduisent pas par une réduction durable des ressources fiscales de l’État. Les avantages accordés aux investisseurs devraient être justifiés par des contreparties précises, mesurables et effectivement réalisées au bénéfice de la population.
Transparence et équité fiscale comme conditions de développement
Au-delà du niveau des exonérations, les échanges ont mis en évidence les insuffisances de transparence qui peuvent entourer la négociation des accords internationaux.
Pour Me Fabien Mayani, la publication des contrats ne suffit pas si les conditions dans lesquelles ils sont négociés restent peu accessibles au contrôle citoyen.
Les critères d’octroi des avantages fiscaux, les engagements des investisseurs, les mécanismes de suivi et les résultats obtenus doivent également pouvoir être examinés publiquement.
La fiscalité minière constitue, dans cette perspective, un instrument essentiel de partage de la rente entre l’État et les investisseurs. Elle doit permettre d’attirer les capitaux tout en préservant les ressources nécessaires au financement des politiques publiques et du développement local.
Les intervenants ont ainsi plaidé pour des règles fiscales cohérentes, applicables à l’ensemble des opérateurs, et pour un meilleur encadrement des régimes dérogatoires.
Au terme de cette session, une exigence s’est dégagée : avant de multiplier les accords autour de ses minerais stratégiques, la RDC doit renforcer sa capacité d’analyse, de négociation et de contrôle. Car l’attractivité du secteur minier ne saurait se mesurer uniquement au volume des investissements annoncés, mais également aux recettes effectivement mobilisées, aux infrastructures réalisées et aux bénéfices concrets générés pour le pays.
Daniel Bawuna