Après avoir provoqué un spectaculaire redressement des cours en raréfiant l’offre, Kinshasa voit sa stratégie confrontée à une nouvelle réalité : les prix reculent alors que les exportations restent encadrées. Pour la RDC, premier producteur mondial, l’enjeu est désormais de savoir jusqu’où sa politique de quotas peut réellement peser sur un marché mondial où la demande, les stocks et les stratégies industrielles échappent en partie à son contrôle.
Il y a encore quelques mois, le cobalt congolais semblait avoir changé de trajectoire. Après plusieurs années de surabondance et de faibles cours, le métal bleu retrouvait une place centrale dans les discussions sur les matières premières stratégiques. À l’origine de ce retournement, une décision de Kinshasa qui allait modifier les équilibres du marché : la suspension des exportations.
En février 2025, la République démocratique du Congo décidait de fermer temporairement le robinet. Pour le premier producteur mondial, l’objectif était de répondre à une chute des cours alimentée par une offre excédentaire. Le cobalt avait alors atteint son niveau le plus bas depuis près d’une décennie.
Mais l’embargo ne pouvait constituer une politique durable. À partir du 16 octobre 2025, Kinshasa lui substitue un mécanisme de quotas destiné à limiter les volumes exportés tout en permettant aux producteurs de reprendre progressivement leurs expéditions.
Pour 2026 et 2027, le plafond est fixé à 96 600 tonnes par an : 87 000 tonnes réparties entre les producteurs et 9 600 tonnes placées sous le contrôle de l’ARECOMS au titre d’un quota stratégique. L’autorité dispose par ailleurs d’une marge d’ajustement des volumes en fonction de l’évolution du marché.
Le dispositif marque un changement de dimension pour Kinshasa. En contrôlant une part déterminante de l’offre mondiale, la RDC cherche désormais à transformer son poids de producteur en véritable capacité d’influence sur le marché.
Le pari de la rareté
La mécanique est connue : moins de cobalt disponible à l’exportation, moins de pression sur les prix. En réduisant volontairement les volumes mis sur le marché, Kinshasa espère créer une tension suffisamment forte pour restaurer la valeur du métal.
Dans un premier temps, le pari semble fonctionner. Le cobalt connaît une envolée spectaculaire après la suspension des exportations. Les opérateurs réévaluent leurs anticipations et le marché intègre progressivement l’hypothèse d’une offre congolaise durablement contrainte.
Mais cette dynamique n’est pas linéaire.
À mesure que les exportations reprennent sous le nouveau régime, les cours commencent à refluer. Le mouvement rappelle une évidence : la RDC peut agir directement sur son offre, mais elle ne contrôle ni l’ensemble des stocks disponibles ni la demande mondiale.
Le retour du cobalt congolais sur le marché suffit ainsi à modifier les anticipations des acheteurs et des producteurs. La rareté créée par Kinshasa n’est plus absolue. Elle devient administrée, calibrée et susceptible d’être ajustée.
Un marché que Kinshasa ne contrôle pas entièrement
C’est ici que se joue la deuxième partie du pari.
La RDC demeure de très loin l’un des principaux producteurs mondiaux de cobalt. Cette position lui donne un levier considérable. Mais le marché du cobalt ne se résume pas aux volumes extraits dans les mines congolaises.
Entre la mine et la batterie se trouvent le raffinage, la transformation chimique, les stocks, les négociants, les fabricants de matériaux actifs et les constructeurs automobiles. Une grande partie de cette chaîne est concentrée en Asie, notamment en Chine.
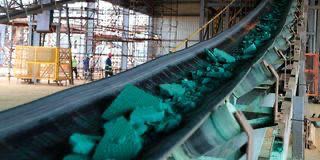
L’hydroxyde de cobalt congolais constitue ainsi une matière première essentielle pour une industrie de transformation largement située hors du pays.
Kinshasa peut décider de la quantité de cobalt autorisée à sortir de son territoire. Elle ne peut pas, en revanche, déterminer seule le niveau de la demande mondiale, les choix technologiques des fabricants de batteries ou le rythme de constitution des stocks.
C’est ce qui rend le retournement actuel particulièrement instructif. Une politique de restriction de l’offre peut soutenir les cours, mais son efficacité dépend aussi de ce qui se passe de l’autre côté du marché.
Le paradoxe CMOC
Le cas de CMOC Group illustre cette équation.
Le groupe chinois, devenu l’un des principaux acteurs mondiaux du cobalt, bénéficie pour 2026 d’un quota d’exportation de 31 200 tonnes en RDC. Ses opérations congolaises disposent pourtant d’une capacité de production nettement supérieure, avec des prévisions situées autour de 100 000 à 120 000 tonnes.
L’écart entre production et exportation autorisée est considérable.
Cela signifie que le mécanisme des quotas ne contraint pas nécessairement la production dans les mêmes proportions qu’il limite les exportations. Une partie du cobalt produit peut être stockée ou conservée sous différentes formes avant d’être commercialisée ultérieurement.
Le problème change alors de nature. Pour Kinshasa, il ne s’agit plus seulement de limiter les volumes produits, mais de maîtriser le rythme auquel le cobalt congolais arrive effectivement sur le marché international.
Autrement dit, réduire les exportations ne signifie pas nécessairement faire disparaître l’offre.
L’ARECOMS face au défi de l’exécution
Cette distinction explique l’importance prise par l’ARECOMS dans le nouveau dispositif.
Fin juin 2026, l’autorité a annoncé le retrait des quotas non utilisés au premier semestre et leur réaffectation au quota stratégique. Le principe est simple : les allocations doivent être utilisées dans les délais prévus, faute de quoi elles peuvent revenir dans le dispositif contrôlé par l’État.
Pour les producteurs, cette règle introduit une nouvelle contrainte. Ils doivent désormais ajuster leur production, leurs stocks, leur logistique et leurs calendriers d’expédition à un cadre administratif beaucoup plus strict.
Pour Kinshasa, l’enjeu est tout aussi important. Un système de quotas n’a d’efficacité que si son application est suffisamment rigoureuse pour empêcher que les volumes non exportés à un moment donné ne se transforment simplement en stocks qui reviendront plus tard sur le marché.
La stratégie congolaise se joue donc désormais sur deux tableaux : le niveau des quotas et leur exécution effective.
Du prix à la transformation locale
Derrière la bataille des cours se trouve toutefois une ambition plus large.
Pour Kinshasa, le cobalt ne doit pas rester une matière première exportée à l’état intermédiaire. Le gouvernement cherche à profiter de la position dominante du pays pour développer davantage de transformation locale et capter une part supérieure de la valeur créée par la chaîne du cobalt.
Le quota stratégique de 9 600 tonnes doit notamment donner à l’État une marge de manœuvre pour orienter certains volumes vers des projets considérés comme stratégiques.
Mais cette ambition pose une autre question : la RDC dispose-t-elle aujourd’hui des capacités industrielles nécessaires pour transformer durablement son avantage géologique en avantage industriel ?
Retenir du cobalt dans le pays n’est qu’une première étape. Encore faut-il disposer d’une énergie compétitive, d’infrastructures adaptées, de capitaux, de technologies et d’un environnement industriel permettant de transformer la matière première sur place.
Sans cette deuxième étape, la restriction des exportations risque surtout de déplacer dans le temps la commercialisation du minerai plutôt que de modifier en profondeur la place de la RDC dans la chaîne de valeur.
Le marché reprend ses droits
C’est tout le paradoxe de la séquence actuelle.
En 2025, Kinshasa a démontré qu’un grand producteur pouvait intervenir directement sur l’équilibre d’un marché mondial des métaux stratégiques. La suspension des exportations, suivie de l’instauration des quotas, a profondément modifié les anticipations des opérateurs.
Mais la deuxième phase est plus complexe.
Le marché conserve ses propres mécanismes. Les producteurs peuvent constituer des stocks. Les acheteurs peuvent différer leurs achats. Les industriels peuvent modifier leurs technologies. La demande peut évoluer. Et de nouveaux pôles de production peuvent progressivement réduire le poids relatif de la RDC.
L’Indonésie, notamment, s’est imposée comme un acteur croissant du marché du cobalt, tandis que la chaîne de transformation reste largement concentrée en Asie.
La position congolaise demeure donc considérable, mais elle n’est pas sans limites.
Les quotas de 2026 et 2027 constituent désormais le principal instrument de cette politique. Leur niveau, leur utilisation et les éventuels ajustements décidés par les autorités seront scrutés par les producteurs comme par les acheteurs.
Le véritable enjeu pour Kinshasa n’est donc plus seulement de provoquer une remontée des prix. Il est de démontrer que la RDC peut maintenir une discipline de l’offre suffisamment longtemps pour obtenir davantage de valeur de ses ressources, sans fragiliser ses producteurs, ses recettes publiques ou son ambition de transformation locale.
Après avoir testé le pouvoir de l’embargo, Kinshasa expérimente désormais celui des quotas.
Le premier a provoqué un choc. Le second doit encore démontrer qu’il peut installer une nouvelle règle du jeu.
C’est désormais sur cette capacité à transformer son poids dans la production mondiale en véritable pouvoir économique que se joue la stratégie congolaise du cobalt.
Olito MUKINZI