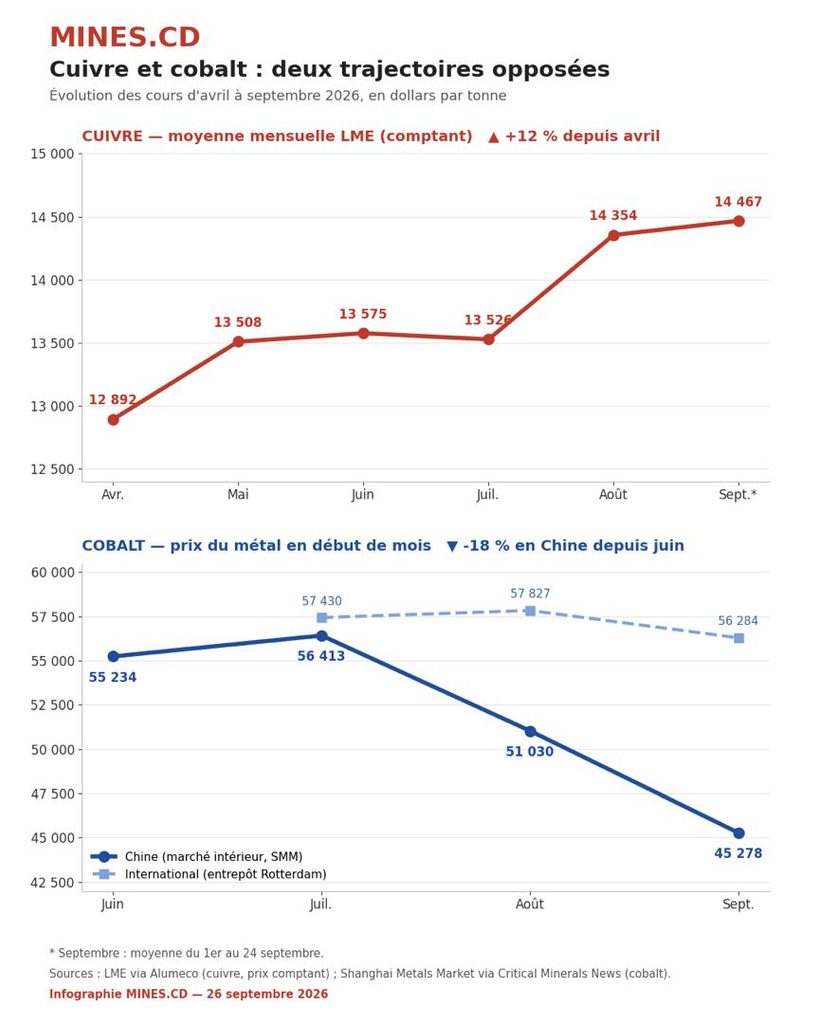
Le cuivre vient d’aligner une deuxième semaine de hausse, soutenu par la contraction des stocks en Chine et les tensions sur l’offre. Le cobalt, lui, peine toujours à trouver un second souffle, malgré les mesures prises par Kinshasa pour tenter de soutenir les cours. Pour la RDC, cette divergence entre ses deux principaux métaux d’exportation illustre les trajectoires désormais très différentes de ses filières minières.
Le cuivre continue de résister. Après une première semaine de progression, le métal rouge a encore gagné du terrain cette semaine sur les marchés internationaux, porté par des signaux de resserrement de l’offre physique en Chine, premier consommateur mondial.
Sur le London Metal Exchange (LME), le cuivre à trois mois a terminé vendredi 25 septembre pratiquement inchangé, autour de 14 622 dollars la tonne. À ce niveau, le métal reste proche de ses plus hauts récents et confirme une dynamique qui contraste avec celle observée sur le cobalt.
La Chine ravive les tensions sur le cuivre
Le principal soutien au marché vient de Chine. Les stocks de cuivre détenus dans les entrepôts de la Bourse de Shanghai ont chuté de 15,9 % en une semaine, à 47 147 tonnes. Cette diminution intervient alors que plusieurs fonderies chinoises prévoient des arrêts ou des réductions de production pour maintenance.
Le signal le plus parlant se trouve toutefois sur le marché physique. L’écart entre le prix du cuivre disponible immédiatement et celui du contrat à trois mois — la backwardation — s’est fortement creusé. Il atteignait près de 125 dollars la tonne jeudi, contre environ 69 dollars la veille.
Cette configuration traduit une tension accrue sur la disponibilité immédiate du métal. Elle nourrit les anticipations des opérateurs sur un marché susceptible de rester sous pression à court terme.
La hausse n’est toutefois pas sans obstacles. Un dollar plus ferme renchérit le cuivre pour les acheteurs utilisant d’autres devises, tandis que les interrogations sur l’évolution de la politique monétaire américaine continuent de peser sur l’ensemble des métaux industriels.
Pour la RDC, un cuivre toujours rémunérateur
Pour Kinshasa, cette fermeté des cours constitue un facteur de soutien important. Premier producteur africain de cuivre, la RDC bénéficie directement de l’évolution du marché international à travers ses recettes d’exportation, les revenus fiscaux et la redevance minière.
Le niveau actuel des prix reste ainsi particulièrement favorable au secteur, alors que le cuivre occupe une place centrale dans les exportations minières congolaises.
Mais derrière cette embellie se joue surtout une bataille plus structurelle : celle de l’offre mondiale. Le cuivre est devenu l’un des métaux stratégiques de la transition énergétique, indispensable aux réseaux électriques, aux infrastructures et à l’électrification des transports.
Pour la RDC, qui dispose d’importantes réserves et d’un appareil de production en expansion dans le Katanga, cette tension sur l’offre mondiale renforce l’importance stratégique de sa production.
Le cobalt cherche encore son point d’équilibre
Le scénario est beaucoup moins favorable pour le cobalt.
Sur le LME, le contrat de référence est resté relativement stable, autour de 39 640 dollars la tonne. Mais cette stabilité masque une pression persistante sur le marché physique, notamment en Chine.
Les prix des produits intermédiaires du cobalt, dont le sulfate utilisé dans la fabrication des précurseurs de batteries, ont reculé cette semaine, selon le Shanghai Metals Market (SMM). La principale explication tient à une demande aval toujours jugée faible.
Autrement dit, alors que l’offre demeure abondante, les fabricants de la chaîne des batteries ne manifestent pas encore un appétit suffisant pour absorber les volumes disponibles à des prix plus élevés.
Cette situation pèse directement sur la RDC, qui demeure le premier producteur mondial de cobalt.
L’Indonésie complique davantage l’équation
À cette faiblesse de la demande s’ajoute la montée en puissance de l’Indonésie.
Le pays asiatique est devenu un concurrent majeur de la RDC grâce au cobalt produit comme sous-produit de ses opérations sur le nickel latéritique. Les cours du cobalt contenu dans les hydroxydes mixtes de nickel et de cobalt (MHP) indonésiens ont ainsi reculé de 1 643 dollars la tonne le 24 septembre.
La situation est d’autant plus notable que certaines unités du parc industriel indonésien IMIP ont été confrontées à des problèmes d’approvisionnement en eau ayant affecté leur production.
Le marché reste donc pris entre deux forces contradictoires : d’un côté, des contraintes susceptibles de limiter ponctuellement l’offre ; de l’autre, une demande qui demeure insuffisante pour absorber durablement les volumes disponibles.
Les quotas congolais à l’épreuve du marché
C’est dans ce contexte que la stratégie congolaise sur le cobalt prend tout son relief.
Kinshasa maintient son système de quotas d’exportation, avec un plafond fixé à 96 600 tonnes par an pour 2026 et 2027. L’objectif est de limiter les volumes mis sur le marché et, par conséquent, de contribuer à soutenir les cours.
Mais l’efficacité de cette politique dépendra aussi de facteurs échappant largement au contrôle de la RDC : évolution de la demande chinoise, chimies utilisées dans les batteries, concurrence indonésienne et niveau des stocks mondiaux.
La question n’est donc plus seulement de savoir combien de cobalt la RDC peut produire, mais à quel rythme le marché mondial est capable de l’absorber.
L’or, autre indicateur d’un marché sous tension
Les métaux précieux offrent un autre tableau.
L’or a terminé vendredi autour de 4 284 dollars l’once, en léger rebond. Le métal jaune reste toutefois en baisse d’environ 6,5 % sur un mois, après avoir atteint un record de plus de 5 600 dollars en janvier.
Le raffermissement du dollar, revenu à son plus haut niveau depuis deux mois, constitue l’un des principaux facteurs de pression sur les cours.
À travers ces évolutions contrastées, le marché des métaux dessine donc une carte de plus en plus différenciée. Le cuivre bénéficie de tensions physiques sur l’offre et d’anticipations liées aux besoins de l’électrification. Le cobalt reste confronté à une demande plus fragile et à une concurrence croissante de l’Indonésie.
Pour la RDC, cette divergence est stratégique. Elle rappelle que la place du pays dans la transition énergétique ne repose pas seulement sur l’abondance de ses ressources, mais aussi sur sa capacité à peser sur les marchés, à sécuriser ses recettes et à mieux valoriser ses minerais dans un environnement mondial devenu plus concurrentiel.
Olito MUKINZI