De l’effondrement de Kamoto à la fin de la révisitation des contrats, comment la Gécamines a vu ses gisements passer, un à un, entre les mains de partenaires privés.
En septembre 1990, sous le sol de Kolwezi, les galeries de la mine de Kamoto cèdent. L’accident ne fait pas seulement s’écrouler l’un des piliers industriels de la Générale des carrières et des mines (Gécamines). Il ouvre la plus longue séquence de déclin de l’histoire minière congolaise.
Quatre ans plus tôt, en 1986, l’entreprise publique produisait 476 000 tonnes de cuivre et comptait parmi les tout premiers producteurs mondiaux. En 1994, elle n’en sort plus que 32 412 tonnes. En 2003, à peine 16 172.
Entre ces dates, le pays a traversé la faillite de l’État mobutiste, deux guerres, l’effondrement de son administration et une vague de contrats miniers conclus dans l’urgence, souvent dans l’opacité. Au terme de ces vingt années, l’essentiel du patrimoine minier de la Gécamines n’est plus exploité par elle. Il l’est par des partenaires privés – suisses, canadiens, américains, kazakhs puis chinois – auxquels l’entreprise publique a cédé ses gisements en échange de participations minoritaires.
Selon les travaux sur lesquels s’appuie cette enquête, 24 contrats de joint-venture signés entre 2000 et 2008 ont suffi à couvrir la totalité des réserves historiques encore disponibles de la Gécamines. Comment le premier actif industriel du pays a-t-il pu être démembré à ce point ? MINES.CD retrace l’anatomie de cet effondrement.
Kamoto, septembre 1990 : le pilier qui cède
Kamoto n’est pas une mine parmi d’autres. Cette exploitation souterraine proche de Kolwezi est alors la principale source de minerais sulfurés de la Gécamines. Elle alimente le concentrateur et les usines qui font tourner la chaîne de production de toute la région. Son effondrement prive l’entreprise d’une part décisive de son approvisionnement.
Le choc frappe une société déjà fragilisée. Depuis des années, la Gécamines sert de caisse à l’État zaïrois. Ses recettes financent le budget, les dépenses de la présidence et une partie du clientélisme du régime Mobutu, au détriment de l’entretien des installations. Le sous-investissement est chronique, les équipements vieillissent, les stocks de pièces de rechange fondent.
L’accident survient aussi au pire moment politique. En mai 1990, la répression sanglante des étudiants du campus de Lubumbashi provoque la rupture des principaux bailleurs. La Belgique, la Communauté économique européenne et les États-Unis suspendent leur coopération. Le pays se retrouve de fait isolé financièrement.
Conséquence directe : les programmes de réhabilitation de la Gécamines, soutenus par la Banque mondiale et la CEE, s’arrêtent. Sans crédit extérieur, l’entreprise n’a plus les moyens de remettre Kamoto en état ni de compenser la perte ailleurs.
Une production divisée par près de quinze
Les chiffres disent la violence de la chute. De 476 000 tonnes en 1986, la production de cuivre recule à 376 000 tonnes en 1990, puis à 240 000 tonnes en 1991. En 1994, elle tombe à 32 412 tonnes. En huit ans, la Gécamines a perdu plus de 93 % de sa production.
D’autres coups achèvent l’outil industriel. Les pillages de 1991 et 1993 désorganisent l’économie. Au Katanga, alors appelé Shaba, les violences contre les populations originaires du Kasaï, au début des années 1990, poussent au départ de nombreux cadres et techniciens de l’entreprise. La Gécamines perd une partie de sa mémoire technique au moment où elle en a le plus besoin.
1995-1997 : vendre ce qu’on ne peut plus exploiter
Au milieu des années 1990, le diagnostic est posé : la Gécamines n’a plus accès aux marchés financiers et l’État ne peut pas la recapitaliser. La stratégie officielle adoptée en 1995 tire la conclusion qui s’impose aux yeux du pouvoir : ouvrir les gisements à des partenaires privés dans le cadre de joint-ventures. L’entreprise apporte le sous-sol, l’associé apporte l’argent.
Le 1er décembre 1996, le gouvernement de Léon Kengo wa Dondo conclut ainsi un accord avec Consolidated Eurocan Ventures, une société du groupe suédo-canadien Lundin, pour l’exploitation du cuivre et du cobalt de Tenke Fungurume, l’un des plus riches gisements du monde. Le contexte est déjà explosif : depuis octobre, la rébellion de l’AFDL avance dans l’est du pays.
Des contrats signés avant même la prise du pouvoir
C’est l’un des épisodes les plus révélateurs de la période. En avril 1997, Laurent-Désiré Kabila n’est encore qu’un chef rebelle. Ses troupes viennent de prendre Lubumbashi, mais Kinshasa ne tombera que le 17 mai. Il signe pourtant, dans la capitale du cuivre, des contrats miniers avec America Mineral Fields (AMF) et d’autres sociétés juniors.
AMF obtient notamment des droits sur les rejets miniers de Kolwezi et sur Kipushi. Pour ces entreprises, le pari est simple : miser sur le futur pouvoir avant qu’il ne soit installé. Pour la rébellion, ces accords offrent des ressources et une forme de reconnaissance. Les gisements de la Gécamines deviennent une monnaie politique.
1998-2003 : la guerre payée en gisements
En août 1998, la deuxième guerre du Congo éclate. Le nouveau régime doit financer son effort militaire et rétribuer ses alliés, au premier rang desquels le Zimbabwe. Les actifs de la Gécamines servent de garantie et de monnaie d’échange. Le régime pré-vend des gisements, promet des concessions, cède des droits à des partenaires qui ne sont pas toujours choisis pour leurs capacités industrielles.
L’homme d’affaires zimbabwéen Billy Rautenbach est nommé à la tête de la Gécamines en 1998, poste qu’il occupe jusqu’en 2000. Des sociétés liées aux intérêts zimbabwéens obtiennent l’accès à des actifs de premier plan. Les contrats signés avec AMF en 1997 sont, eux, annulés dès 1998.
Les rapports du Groupe d’experts des Nations unies sur l’exploitation illégale des ressources de la RDC, publiés entre 2001 et 2002, documentent ce système. Ils décrivent un transfert massif d’actifs publics vers des intérêts privés, congolais et étrangers, à la faveur de la guerre.
Après l’assassinat de Laurent-Désiré Kabila en janvier 2001, son fils Joseph lui succède. Un nouveau Code minier, élaboré avec l’appui de la Banque mondiale, est adopté en 2002. Il doit attirer les investisseurs dans un cadre plus stable. Mais la Gécamines, elle, est exsangue : en 2003, elle ne produit plus que 16 172 tonnes de cuivre.
2000-2008 : le grand bradage
C’est le cœur de l’affaire. Entre 2000 et 2008, 24 contrats de joint-venture sont signés entre la Gécamines et des partenaires privés. Ensemble, ils couvrent 100 % des réserves minières historiques encore disponibles de l’entreprise. En moins d’une décennie, le portefeuille constitué en près d’un siècle d’exploitation change de mains.
Le modèle est presque toujours le même. La Gécamines apporte ses gisements, souvent déjà explorés et parfaitement connus. Le partenaire finance la réhabilitation ou le développement et prend le contrôle opérationnel. L’entreprise publique conserve une participation minoritaire, généralement comprise entre 17,5 % et 25 %, parfois assortie d’un droit d’entrée – le « pas-de-porte » – et de redevances.
Sur le papier, ces accords doivent relancer la production. Dans les faits, la Gécamines négocie en position de faiblesse extrême. Elle n’a ni capital, ni capacité technique, ni pouvoir de marchandage. Les réserves sont évaluées à bas prix, les montages financiers sont complexes, et les dividendes promis se font souvent attendre. Beaucoup d’accords sont en outre signés pendant la transition politique de 2003-2006, dans un contexte de contrôle institutionnel quasi inexistant.
La cartographie des grands partenariats
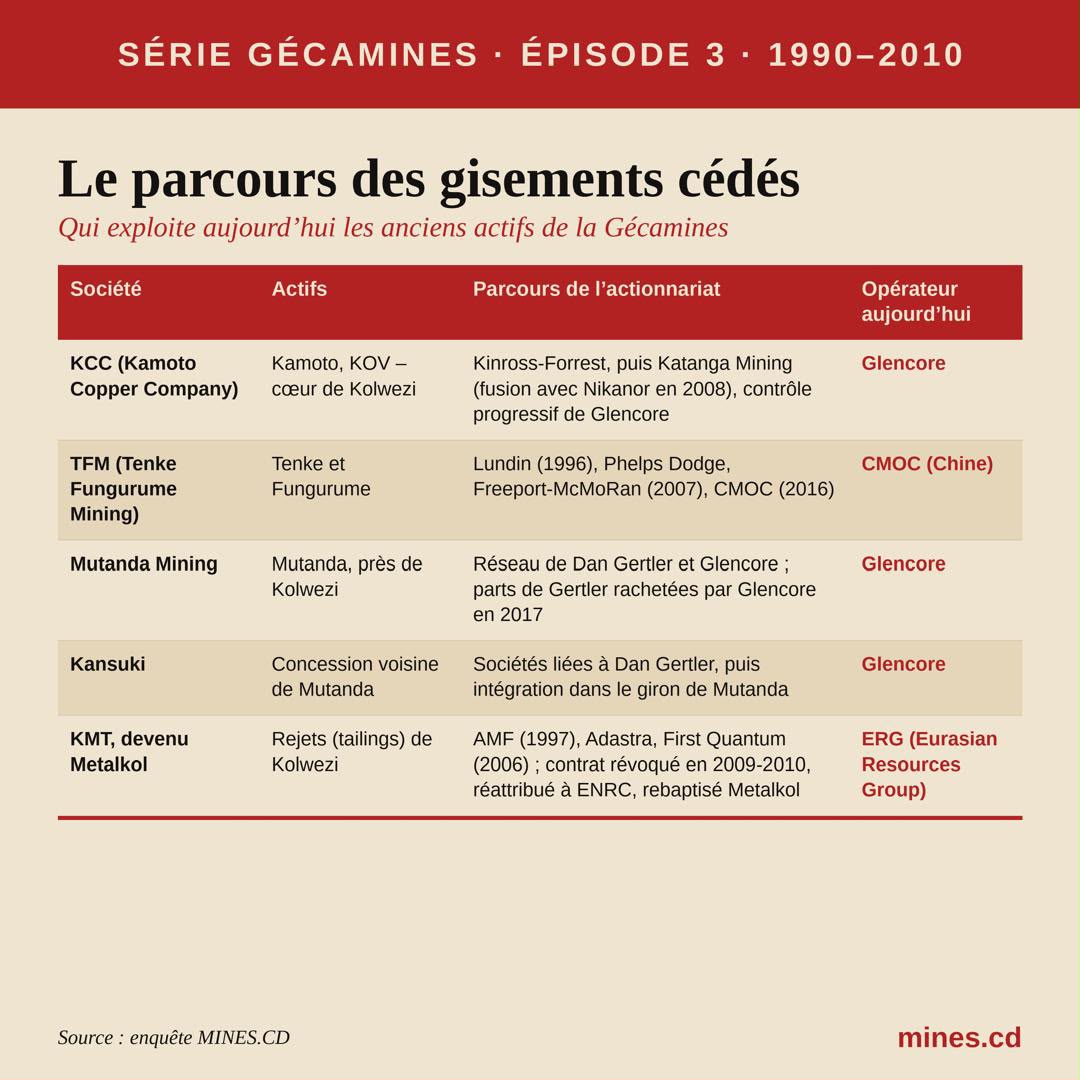
Kamoto Copper Company (KCC). Les actifs du cœur de Kolwezi, dont Kamoto elle-même, sont confiés à une joint-venture d’abord portée par Kinross-Forrest, puis intégrée à Katanga Mining après la fusion avec Nikanor en 2008. Glencore en prend progressivement le contrôle. KCC est aujourd’hui l’un des premiers producteurs de cuivre et de cobalt du pays.
Tenke Fungurume Mining (TFM). Le gisement cédé à Lundin en 1996 passe ensuite sous le contrôle de Phelps Dodge, puis de Freeport-McMoRan à la suite du rachat de cette dernière en 2007. En 2016, le chinois China Molybdenum (CMOC) reprend la participation de Freeport.
La Gécamines y détient une participation minoritaire.
Mutanda Mining et Kansuki. Ces deux actifs voisins, près de Kolwezi, se développent à travers le réseau de sociétés de l’homme d’affaires israélien Dan Gertler, associé à Glencore. Ils figurent parmi les dossiers les plus controversés de la période.
KMT, devenu Metalkol. Les rejets de Kolwezi (Kingamyambo Musonoi Tailings) ont une histoire à rebondissements. Promis à AMF en 1997, le projet passe à Adastra Minerals, puis à First Quantum en 2006. Le contrat est révoqué en 2009, décision confirmée en janvier 2010, et l’actif est réattribué à des intérêts liés au groupe kazakh ENRC. First Quantum engage un arbitrage international, clos en 2012 par un règlement de 1,25 milliard de dollars versé par ENRC. Le projet est ensuite rebaptisé Metalkol et exploité par ERG (Eurasian Resources Group), nouveau nom d’ENRC.
Le tableau ci-dessous résume le parcours de ces actifs.⤵️
La révisitation : renégocier sans reprendre la main
Dès 2005, la commission parlementaire présidée par Christophe Lutundula passe au crible les contrats signés pendant les guerres. Ses conclusions sont sévères : de nombreux accords sont jugés illégaux ou déséquilibrés, et la commission recommande leur renégociation, voire leur annulation. Le rapport reste largement sans suite.
En 2007, le gouvernement lance la « revisitation » des contrats miniers. Une soixantaine d’accords sont examinés. L’exercice vise à rééquilibrer les partenariats : augmenter la part de l’État, obtenir des pas-de-porte, réviser les calendriers d’investissement.
Le bilan est mitigé. La Gécamines obtient des paiements et quelques points de participation supplémentaires. Mais aucun grand gisement ne revient sous son contrôle. Les renégociations portent sur les termes financiers, pas sur la propriété des actifs. Le seul retrait spectaculaire, celui de KMT, ne profite pas à l’entreprise publique : l’actif est aussitôt réattribué à un autre partenaire privé.
Dans le même temps, Kinshasa explore une autre voie avec la Chine. Le contrat Sicomines, conclu en 2008 avec un consortium chinois, échange un accès à des gisements de cuivre et de cobalt contre des infrastructures. D’abord évalué à 9 milliards de dollars, il est ramené à 6 milliards en 2009 sous la pression du Fonds monétaire international. Ce modèle « minerais contre infrastructures » deviendra lui-même un sujet de controverse durable.
L’ombre de Dan Gertler
Aucun nom n’est plus associé au démembrement de la Gécamines que celui de Dan Gertler. Arrivé au Congo à la fin des années 1990, ce négociant israélien en diamants obtient dès 2000 le monopole des exportations de diamants du pays. Il devient un proche personnel de Joseph Kabila.
À travers un réseau de sociétés domiciliées dans des paradis fiscaux, il prend des participations dans plusieurs des actifs miniers les plus convoités : Mutanda, Kansuki, KCC ou encore les droits issus de l’affaire KMT. Le schéma décrit par plusieurs enquêtes est récurrent : des actifs publics cédés à bas prix à des sociétés liées à Gertler, puis revendus ou valorisés bien plus cher auprès de groupes internationaux.
Des pertes chiffrées en milliards
En 2013, l’Africa Progress Panel présidé par Kofi Annan estime que cinq transactions conclues entre 2010 et 2012 ont fait perdre 1,36 milliard de dollars à la RDC, du fait de la sous-évaluation des actifs cédés à des sociétés offshore.
D’autres estimations vont plus loin. Selon un rapport de l’ONG britannique RAID, les pertes potentielles liées aux accords impliquant Dan Gertler atteignent 3,71 milliards de dollars. Des enquêtes ont également documenté la cession secrète de quatre grandes participations d’une valeur supérieure à 2,6 milliards de dollars, dont une mine cédée pour moins d’un seizième de sa valeur.
Dan Gertler a toujours contesté toute irrégularité. En décembre 2017, le Trésor américain le place pourtant sous sanctions au titre du Global Magnitsky Act, l’accusant d’avoir bâti sa fortune grâce à des accords miniers et pétroliers opaques et corrompus en RDC. Ces sanctions, brièvement assouplies en janvier 2021, sont rétablies quelques semaines plus tard.
La même année 2017, Glencore rachète ses participations dans Mutanda et Katanga Mining pour près d’un milliard de dollars. Le géant suisse plaidera coupable en 2022, aux États-Unis et au Royaume-Uni, dans des affaires de corruption concernant plusieurs pays, dont la RDC. Il conclura la même année un accord de 180 millions de dollars avec l’État congolais pour solder les réclamations liées à ses activités passées.
Épilogue : un géant devenu actionnaire minoritaire
Vingt ans après l’effondrement de Kamoto, le paysage minier du Katanga est méconnaissable. La production a repris, portée par les investissements privés : la RDC produit aujourd’hui plus de 3 millions de tonnes de cuivre par an et domine le marché mondial du cobalt.
Mais cette renaissance ne s’est pas faite par la Gécamines. L’ancien fleuron national n’est plus qu’un actionnaire minoritaire dans les grandes mines qu’il exploitait autrefois seul. Sa production propre reste marginale au regard de celle de ses partenaires.
Depuis, l’entreprise publique tente de reprendre la main par d’autres moyens : audits, contentieux, renégociations. Le bras de fer engagé en 2022 avec CMOC sur TFM, soldé en 2023 par un accord prévoyant 800 millions de dollars de paiements, en est l’illustration. Mais ces batailles se livrent désormais sur le terrain des redevances et des dividendes, plus sur celui de la propriété.
Le grand bradage des années 1990-2000 n’a pas seulement coûté des milliards à l’État congolais. Il a redessiné durablement la carte du pouvoir dans le Copperbelt. C’est cette carte que MINES.CD explorera dans le prochain épisode.
EN CHIFFRES
476 000 t : production de cuivre de la Gécamines en 1986
32 412 t : production en 1994
16 172 t : production en 2003
24 : contrats de joint-venture signés entre 2000 et 2008
100 % : part des réserves historiques disponibles couvertes par ces contrats
1,36 Md$ : pertes estimées par l’Africa Progress Panel sur cinq transactions (2010-2012)
3,71 Md$ : pertes potentielles liées aux accords Gertler, selon RAID
Olito MUKINZI