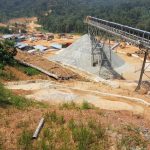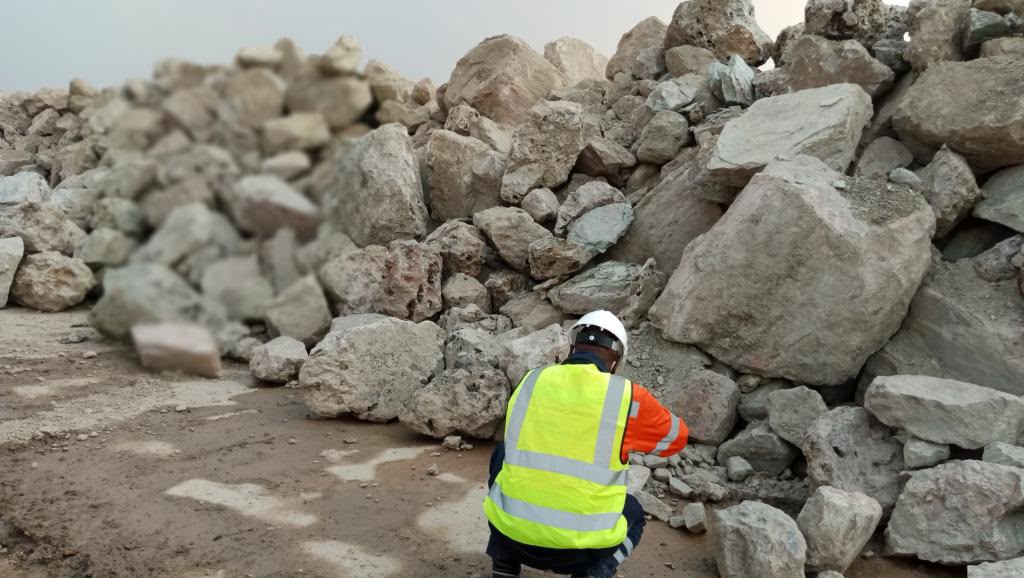
De l’ancien royaume de l’étain au futur eldorado du lithium, Manono, dans la province du Tanganyika, est redevenue un centre d’intérêt majeur pour les investisseurs miniers internationaux. Après le déclin de l’exploitation de l’étain, les pegmatites de la région ont attiré l’attention à partir de 2017, en raison de leur potentiel en lithium, un minerai essentiel à la fabrication des batteries rechargeables. Le gisement de Roche Dure s’est ainsi retrouvé au cœur d’une compétition qui dépasse largement les frontières de la RDC et pose une question centrale : qui captera réellement la valeur de cette ressource stratégique ?
Le projet de Roche Dure repose principalement sur le permis minier PR 13359. Il est porté par Dathcom Mining, une coentreprise réunissant l’australienne AVZ Minerals, la société publique congolaise La Cominière et Dathomir Mining Resources. Dans le montage initial, AVZ détenait 60% du projet, contre 25% pour la Cominière et 15% pour Dathomir, tout en assurant l’essentiel du financement des travaux d’exploration et de développement. En 2020, après l’acquisition de la participation de Dathomir, AVZ a annoncé détenir 75% de Dathcom, la Cominière conservant 25%.
Les campagnes de forage réalisées à Roche Dure ont confirmé l’existence d’un important potentiel en spodumène, une forme de minerai de lithium très recherchée par l’industrie, ainsi qu’en étain et en tantale. En avril 2020, AVZ a publié son étude de faisabilité définitive, basée sur une capacité de traitement d’environ 4,5 millions de tonnes de minerai par an. Le projet prévoyait une production annuelle d’environ 700 000 tonnes de concentré de spodumène à 6% de lithium, ainsi qu’une production de sulfate primaire de lithium. Les réserves prouvées et probables étaient alors estimées à 131,7 millions de tonnes, avec une teneur moyenne de 1,63% d’oxyde de lithium.
Ces perspectives ont rapidement donné à Manono une dimension internationale. Le spodumène produit sur place ne constitue toutefois qu’une étape de la chaîne de valeur. Après l’extraction et la concentration, le minerai doit subir une transformation chimique avant d’être utilisé dans la fabrication des matériaux pour batteries, des cellules et des véhicules électriques. Or, les étapes les plus rentables et les plus sophistiquées de cette chaîne sont généralement réalisées à l’étranger. L’enjeu pour la RDC n’est donc pas seulement de produire du lithium, mais de déterminer quelle part de la valeur économique créée par cette ressource pourra être conservée dans le pays.
L’intérêt des industriels chinois s’est ensuite précisé. AVZ a annoncé des accords d’enlèvement à long terme avec Ganfeng Lithium, Chengxin Lithium et Yibin Tianyi Lithium Industry. Selon la société australienne, ces contrats couvraient plus de 80% de la production projetée de concentré de spodumène dans le scénario de traitement de 4,5 millions de tonnes par an. Ces accords offrent aux acheteurs une garantie d’approvisionnement et au producteur une visibilité commerciale pouvant faciliter le financement du projet. Le cas de Ganfeng est particulièrement significatif, car le groupe chinois intervient dans plusieurs secteurs de la chaîne du lithium, de l’extraction à la transformation chimique et à la fabrication de matériaux pour batteries.
En septembre 2021, le projet a attiré un autre acteur majeur avec l’annonce d’un investissement de 240 millions de dollars par Suzhou CATH Energy Technologies, une structure associée au fabricant chinois de batteries CATL et à l’investisseur Pei Zhenhua. Cette opération devait permettre à CATH d’acquérir 24% du projet, faire passer la participation d’AVZ de 75% à 51%, tandis que la Cominière conservait 25%. CATH devait également contribuer au financement du développement. L’arrivée d’un groupe lié à CATL a illustré le lien direct entre le sous-sol congolais, l’industrie mondiale des batteries et le marché des véhicules électriques.
Manono s’inscrit ainsi dans la nouvelle géopolitique des minerais critiques. Les États-Unis, l’Union européenne, la Chine, le Japon et la Corée du Sud cherchent à sécuriser leurs approvisionnements en ressources nécessaires aux technologies énergétiques et numériques. La Chine conserve une position dominante dans le raffinage de nombreux minerais critiques. Reuters rapportait en septembre 2026 que sa part moyenne dans le raffinage des minerais critiques, hors terres rares, était passée de 70% à 72% entre 2023 et 2025. La RDC dispose, pour sa part, d’importantes réserves de cuivre, de cobalt, de lithium et d’autres minerais stratégiques, mais elle dépend encore largement de capacités étrangères pour leur transformation. Son défi principal reste donc la localisation de la valeur.
Le cas de Manono oblige l’État congolais à choisir entre deux orientations. La première consiste à extraire, concentrer et exporter le minerai, en percevant principalement des impôts et des royalties. La seconde vise à attirer les investissements nécessaires à la transformation locale, à développer les compétences congolaises, à renforcer la sous-traitance nationale et à construire des infrastructures utiles à l’économie. Sans une telle stratégie, le lithium pourrait reproduire le modèle de l’étain : une ressource extraite en RDC, mais transformée et valorisée ailleurs. La transition énergétique mondiale augmenterait alors la valeur stratégique du minerai sans garantir une part équivalente de revenus, d’emplois et de technologies pour le pays producteur.
Pour les habitants de Manono, le succès du projet ne se mesurera pas uniquement au tonnage de spodumène produit. Il dépendra surtout de la création d’emplois durables, de l’amélioration des routes, de l’accès à l’électricité et aux services sociaux, du développement des compétences locales et de la redistribution effective des recettes publiques. Manono pourrait donc devenir bien plus qu’une nouvelle mine de lithium : un laboratoire d’une politique minière congolaise capable de négocier une place dans les industries qui dépendent de ses ressources. Après l’étain, le lithium pose la même question fondamentale : qui possède la ressource, qui la transforme et qui en capte réellement la valeur ?