Le Congo qui aurait pu être — chiffrer le manque à gagner d’un demi-siècle de dépossession
Même statut, même métal, même point de départ ou presque. Cinquante ans plus tard, la chilienne Codelco verse près de 1,8 milliard de dollars par an à son État, quand la congolaise Gécamines ne parvient plus à envoyer ses agents à la retraite. MINES.CD a reconstitué l’addition, rapport après rapport, puis simulé ce que le Congo aurait pu encaisser s’il n’avait pas cédé le contrôle de ses gisements.
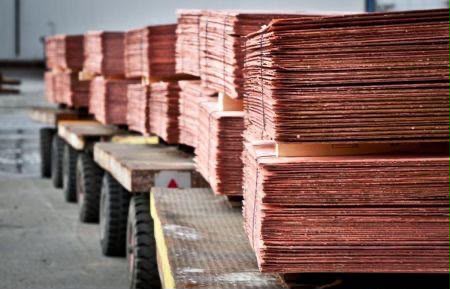
En 1986, la Générale des carrières et des mines sort de terre 476 000 tonnes de cuivre, selon les statistiques de la Banque centrale du Congo. Le Katanga est alors l’un des grands centres cuprifères de la planète, et Lubumbashi vit au rythme de ses usines. En 2024, la même entreprise déclare dans son rapport de gestion 8 065 tonnes de « Mine Production ». Soixante fois moins. Sur la même période, la production minière de cuivre de la RDC a, elle, dépassé les 2,99 millions de tonnes en 2024, d’après l’Institut d’études géologiques des États-Unis (USGS).
Le cuivre congolais n’a jamais été aussi abondant. Il n’a jamais aussi peu appartenu à l’État congolais.
À plus de 10 000 kilomètres de là, dans le désert d’Atacama, la Corporación Nacional del Cobre de Chile — Codelco — a produit en 2025 1 334 445 tonnes de cuivre dans ses propres divisions. C’est cent dix-neuf fois la production en métaux nouveaux de la Gécamines. Surtout, l’entreprise publique chilienne a versé cette année-là 1,778 milliard de dollars au Trésor de Santiago.
La comparaison n’a rien d’un exercice gratuit. Les deux sociétés sont nées du même geste politique. En janvier 1967, Kinshasa nationalise l’Union minière du Haut-Katanga, dont la Gécamines est l’héritière. Quatre ans plus tard, en 1971, le Chili de Salvador Allende nationalise à son tour la grande mine de cuivre, et Codelco voit le jour en 1976. Deux États, deux champions publics, un même pari : faire du cuivre le socle du développement national.
L’un a tenu. L’autre s’est effondré, puis a été démembré. Cet épisode ne rejoue pas la nostalgie de l’âge d’or katangais. Il pose une question d’arithmétique : combien la RDC a-t-elle perdu, et combien perd-elle encore chaque année, du fait d’avoir cédé le contrôle de ses meilleurs gisements dans des conditions que ses propres corps de contrôle jugent défavorables ?
Le miroir chilien : ce que rapporte une entreprise d’État qui produit
[ Photo 1 ]
Au Chili, la mine n’est pas un secteur parmi d’autres. En 2023, l’industrie minière a représenté 11,9 % du produit intérieur brut, selon les données de la Banque centrale chilienne compilées par la Société nationale des mines (Sonami). Les exportations de cuivre ont pesé à elles seules 46 % des ventes du pays à l’étranger, soit 43,4 milliards de dollars. La même année, la mine a fourni 5,5 % des recettes fiscales, environ 4,2 milliards de dollars.
Codelco est la pièce maîtresse de cet édifice. En 2025, dopée par des cours historiques, elle a dégagé un bénéfice de 2,423 milliards de dollars et un Ebitda de 6,67 milliards, en hausse de 23 %. Sa contribution au Trésor a progressé de 16 %. Un an plus tôt, en 2024, elle s’élevait déjà à 1,534 milliard de dollars.
Il serait faux de présenter Codelco comme un modèle sans défaut. Sa production propre stagne depuis plusieurs années autour de 1,3 million de tonnes. Ses grands projets souterrains accumulent les retards. Et l’accident survenu le 31 juillet 2025 à El Teniente, sa plus grande mine souterraine, a rappelé le coût humain de l’exploitation. Mais c’est précisément ce qui rend la comparaison parlante : même en difficulté, même contestée, l’entreprise chilienne transfère chaque année plus d’un milliard et demi de dollars à son actionnaire.
La différence entre Santiago et Kinshasa n’est donc pas celle entre propriété publique et privée. Les deux entreprises appartiennent à 100 % à leur État. Elle tient à ce que devient la rente. Au Chili, elle transite par des comptes publiés, audités, et aboutit au budget national. En RDC, elle a longtemps circulé hors de tout contrôle public.
« Un État parallèle » : c’est ainsi que le Centre Carter qualifiait la Gécamines en 2017.
Dans son rapport « Affaire d’État », l’ONG américaine documentait comment l’entreprise avait généré en moyenne 262 millions de dollars par an de royalties, pas-de-porte et frais contractuels entre 2009 et 2014. Selon ses auteurs, ces revenus n’étaient pas destinés au Trésor public et échappaient largement au contrôle des institutions. La Gécamines avait contesté ces conclusions. Mais le diagnostic sera largement confirmé, cinq ans plus tard, par l’Inspection générale des finances (IGF).
Le miroir zambien : même Copperbelt, autre gestion
De l’autre côté de la frontière, la Zambie a suivi une trajectoire plus proche de celle de la RDC qu’on ne l’imagine. Son géant public, Zambia Consolidated Copper Mines (ZCCM), a été démantelé et privatisé en 2000.
Lusaka n’a pas conservé la majorité de ses mines. L’État s’est contenté de participations minoritaires, de 10 % à 20 % selon les projets, logées dans une holding : ZCCM Investments Holdings (ZCCM-IH).
Autrement dit, la Zambie a elle aussi cédé le contrôle de son cuivre. Elle a elle aussi subi des partenariats défavorables. L’épisode de Mopani en est l’illustration. En 2021, Glencore, qui détenait 90 % de cette mine historique de Kitwe et de Mufulira, s’en retire en cédant sa participation à ZCCM-IH pour un dollar symbolique. L’État zambien reprend l’actif, mais aussi une dette de 1,5 milliard de dollars due à Glencore. Trois ans plus tard, en 2024, Lusaka fait entrer un nouveau partenaire : International Resources Holding (IRH), basé à Abou Dhabi, prend 51 % de Mopani moyennant un investissement de 1,1 milliard de dollars.
Rien d’idyllique, donc. En 2025, ZCCM-IH a même enregistré une perte, plombée par le coût du redressement de ses actifs miniers et par l’appréciation du kwacha. Mopani a produit 66 369 tonnes de cuivre, en hausse, mais loin de son potentiel.
Ce qui distingue ZCCM-IH de la Gécamines tient ailleurs : dans la traçabilité. La holding zambienne est cotée à la Bourse de Lusaka et sur Euronext Paris. Elle publie ses comptes selon un calendrier réglementaire et s’est fixé une politique de dividende : 35 % du bénéfice réalisé non consolidé, soit 183 millions de kwachas déclarés au titre de 2025. En août 2025, sa capitalisation boursière a franchi le seuil symbolique du milliard de dollars. Chaque dollar qui y entre ou en sort laisse une trace publique.
La leçon zambienne est donc moins celle d’une performance industrielle que celle d’une architecture. Une participation minoritaire peut rapporter à l’État, à condition d’être gérée comme un portefeuille d’actifs financiers transparents. Une entreprise publique en situation de monopole sur les permis peut, à l’inverse, devenir une boîte noire.
Lusaka s’est fixé un objectif de 3 millions de tonnes de cuivre par an d’ici 2032, et négocie désormais des participations plus élevées dans les nouveaux contrats. Kinshasa, qui produit déjà ce volume, n’en tire qu’une fraction via son entreprise publique.
L’addition : rapport après rapport, les milliards qui manquent
Pour comprendre d’où vient l’écart, il faut revenir à la décennie de la grande braderie, racontée dans l’épisode précédent. Selon l’audit de l’IGF publié en 2022, la Gécamines a signé entre 2000 et 2008 vingt-quatre contrats de coentreprise représentant 100 % de ses réserves minières historiques. Elle n’a depuis reconstitué que l’équivalent de 26 % de ces réserves.
Dans ces partenariats, sa part s’est souvent érodée. L’exemple le plus spectaculaire est celui de Tenke Fungurume. La Gécamines détenait 45 % de la coentreprise en 1996, 17,5 % en 2005, avant de remonter à 20 % à la faveur de la revisitation des contrats miniers. Ce gisement est aujourd’hui exploité par le chinois CMOC. Avec le projet voisin de Kisanfu, il a produit 650 161 tonnes de cuivre et 114 165 tonnes de cobalt en 2024, selon l’USGS.
1,6 % : le chiffre qui résume tout
C’est le constat central de l’IGF. De 2012 à 2020, les partenaires de la Gécamines ont réalisé un chiffre d’affaires global de 35 milliards de dollars. L’entreprise publique n’a perçu que 564 millions de dollars de royalties, soit 1,6 %.
Les inspecteurs relèvent que ces royalties n’ont jamais été harmonisées : leur taux varie de 1 % à 2,5 %, et elles sont calculées tantôt sur le chiffre d’affaires brut, tantôt sur le net. Tenke Fungurume, qui a hérité des réserves les plus importantes de la Gécamines, n’était astreinte au paiement d’aucune royalty. À un taux de 2,5 % sur les 14,4 milliards de dollars de chiffre d’affaires réalisés par TFM entre 2012 et 2020, l’IGF évalue le manque à gagner à 360,3 millions de dollars pour ce seul partenariat.
L’audit pointe un second problème, plus grave encore : l’usage de l’argent effectivement encaissé. Sur 1,925 milliard de dollars de revenus de partenariat (royalties, pas-de-porte, dividendes), la Gécamines reconnaît n’avoir affecté que 57,54 millions de dollars à son outil de production. Moins de 3 %. Et sur les 591 millions de dollars d’avances fiscales et de prêts que l’entreprise affirmait avoir versés à l’État, seuls 178 millions ont pu être retrouvés dans les comptes du Trésor, selon le rapport consulté par Reuters.
Les autres pièces du dossier
Les 750 millions introuvables (2011–2014). Le Centre Carter estimait en 2017 que la Gécamines avait droit à environ 1,1 milliard de dollars sur des transactions de cuivre et de cobalt entre 2011 et 2014. Près des deux tiers, soit 750 millions de dollars, ne pouvaient être retracés de manière fiable dans ses registres. La Gécamines a jugé ces calculs erronés, en affirmant que ses revenus de partenariat sur 2009–2014 s’élevaient à 1,29 milliard de dollars.
Le dossier Gertler. En 2013, l’Africa Progress Panel de Kofi Annan estimait que les accords conclus avec des sociétés offshore liées à l’homme d’affaires israélien Dan Gertler, portant sur cinq concessions de cuivre et de cobalt, avaient privé la RDC de 1,36 milliard de dollars. En 2021, la coalition Le Congo n’est pas à vendre (CNPAV) actualisait ce calcul : 1,95 milliard de dollars déjà perdus, et 1,76 milliard supplémentaire de royalties susceptible d’échapper à l’État d’ici 2039. Soit un total potentiel de 3,71 milliards de dollars, mines et pétrole confondus. Dan Gertler, sanctionné par le Trésor américain en 2017, a toujours contesté ces accusations. Un accord a été conclu en 2022 entre le gouvernement congolais et son groupe, Ventora.
Mutanda, le dernier scandale en date. En juillet 2025, la CNPAV a publié une analyse intitulée « Le cobalt à prix cassé, la corruption à plein tarif ». Selon la coalition, la Gécamines n’a perçu que 250 millions de dollars pour la cession de ses participations dans Mutanda et Kansuki, entre 2007 et 2015, tandis que des acteurs privés et des réseaux offshore auraient empoché près de 2 milliards grâce à la revente de ces mêmes actifs. La CNPAV estime le manque à gagner pour les caisses publiques à 1,75 milliard de dollars, et chiffre à plus de 600 millions la perte liée à la cession des royalties d’ici 2039. Le groupe Ventora a qualifié le rapport d’« erroné et biaisé », en reprochant à ses auteurs d’avoir ignoré une évaluation de BNP Paribas datant de 2010.
Un contre-exemple récent montre d’ailleurs que ces pertes ne sont pas une fatalité. En 2023, après un long bras de fer judiciaire sur le calcul des redevances à Tenke Fungurume, CMOC a accepté de verser à la Gécamines 800 millions de dollars de paiement compensatoire, et au moins 1,2 milliard de dollars de dividendes étalés sur plusieurs années. Deux milliards de dollars récupérés sur un seul contrat : c’est la preuve par l’exemple que la renégociation paie.
L’agonie d’aujourd’hui : une entreprise qui coûte plus qu’elle ne produit
Que se serait-il passé si la Gécamines avait conservé 51 % de ses gisements, au lieu des participations de 20 % environ qu’elle détient aujourd’hui dans la plupart de ses coentreprises ? MINES.CD a construit un modèle volontairement simple, fondé sur des chiffres publics et des hypothèses explicites. Il ne prétend pas réécrire l’histoire. Il donne un ordre de grandeur.
Premier calcul : la période 2012–2020
Le point de départ est le chiffre de l’IGF : 35 milliards de dollars de chiffre d’affaires des partenaires en neuf ans, soit environ 3,9 milliards par an. Deux corrections sont appliquées.
D’abord, une royalty uniforme de 2,5 %, le taux maximal déjà prévu dans certains contrats. Elle aurait rapporté 875 millions de dollars, contre 564 millions encaissés : 311 millions de plus.
Ensuite, une participation de 51 % au capital. Avec une marge nette hypothétique de 15 % à 25 % du chiffre d’affaires, intégralement distribuée, la part de la Gécamines dans les bénéfices aurait atteint entre 2,7 et 4,5 milliards de dollars sur la période.
Au total, la Gécamines aurait perçu entre 3,6 et 5,3 milliards de dollars, contre 1,925 milliard de revenus de partenariat effectivement recensés par l’IGF. L’écart se situe entre 1,6 et 3,4 milliards sur neuf ans, soit 180 à 380 millions de dollars par an.
Sur cette période, le « milliard par an » n’est donc pas atteint. Le chiffre est important, et il faut le dire : les cours du cuivre étaient alors nettement plus bas, et plusieurs grands projets n’avaient pas encore atteint leur pleine capacité.
Second calcul : aujourd’hui
La donne a changé. Les gisements issus des permis historiques de la Gécamines produisent désormais des volumes sans commune mesure avec ceux de la décennie 2010. À eux seuls, Tenke Fungurume et Kisanfu ont livré 650 161 tonnes de cuivre en 2024 : environ 6 milliards de dollars de ventes de cuivre, avant même le cobalt. Le modèle retient donc un chiffre d’affaires annuel de 10 à 12 milliards de dollars pour l’ensemble des partenariats. C’est une estimation de MINES.CD, jugée prudente.
[ Photo 2 ]
Le résultat est net. Dans les conditions de marché actuelles, un contrôle majoritaire rapporterait à la Gécamines entre 0,7 et 1 milliard de dollars de plus chaque année que le modèle actuel. Le « milliard perdu chaque année » du titre est donc le haut de la fourchette, pas une moyenne. Pour comparaison, Codelco a transféré 1,778 milliard de dollars au Trésor chilien en 2025 pour 1,44 million de tonnes de cuivre produites ou attribuables. Le haut de notre scénario majoritaire n’a rien d’extravagant : il place la Gécamines dans l’ordre de grandeur de son homologue chilienne.
Ce qu’un milliard par an aurait pu bâtir
Un milliard de dollars par an pendant vingt ans, c’est 20 milliards. Plus de trois fois l’enveloppe d’infrastructures de 6,2 milliards de dollars du contrat sino-congolais de 2008, présentée à l’époque comme le « contrat du siècle ». C’est de quoi financer, sur ressources propres, une bonne part des chantiers que Kinshasa négocie aujourd’hui contre ses minerais : routes, réseaux électriques, réhabilitation ferroviaire, universités, hôpitaux.
C’est aussi la condition d’une ambition industrielle. La RDC détient environ 55 % des réserves mondiales de cobalt et assure 73 % de la production mondiale, selon l’USGS. Elle est l’un des tout premiers producteurs de cuivre de la planète. Mais le raffinage du cobalt se fait en Chine, et l’État a dû recourir à un système de quotas d’exportation, plafonnés à 96 600 tonnes par an pour 2026 et 2027, pour tenter de peser sur les prix. Une entreprise publique solvable, actionnaire majoritaire de ses gisements, aurait pu porter elle-même une partie de cette montée en gamme.
Épilogue : le temps des premiers gestes
Tout n’est pas figé. En janvier 2026, la Gécamines a pour la première fois exercé son droit d’achat direct sur la production d’un partenariat : 100 000 tonnes de cuivre de Tenke Fungurume, soit 20 % de la production 2026 du gisement, à hauteur de sa participation. Ces volumes sont destinés au marché américain, dans le cadre des accords récents entre Kinshasa et Washington. La mine de Deziwa, exploitée avec le chinois CNMC, doit par ailleurs revenir à la Gécamines à l’issue de la période prévue par la convention.
Ces gestes restent modestes au regard de l’enjeu. Ils montrent néanmoins que l’entreprise dispose encore de leviers : des droits d’enlèvement, des participations, des réserves reconstituées et un contentieux qui a déjà rapporté deux milliards de dollars avec CMOC. Il lui manque ce qui fait la force de Codelco comme de ZCCM-IH, pourtant si différentes : des comptes que chacun peut lire, et un chemin clair entre la mine et le Trésor.
Le Congo qui aurait pu être n’est pas un rêve. C’est un calcul. Il dit qu’entre 700 millions et un milliard de dollars échappent chaque année à l’État congolais du seul fait de la structure de ses partenariats miniers. Il dit aussi que récupérer ce milliard ne suffira pas, s’il doit disparaître aussi vite que les précédents.
Olito MUKINZI